1. Επισκόπηση των συναλλαγών δικαιωμάτων προαίρεσης
1.1. Σύντομη επισκόπηση των συναλλαγών δικαιωμάτων προαίρεσης
Οι συναλλαγές δικαιωμάτων προαίρεσης είναι μια χρηματοοικονομική πρακτική που βασίζεται σε συμβόλαια τα οποία παρέχουν στον κάτοχο το δικαίωμα, αλλά όχι την υποχρέωση, να αγοράσει ή να πουλήσει ένα υποκείμενο περιουσιακό στοιχείο σε συγκεκριμένη τιμή εντός ορισμένου χρονικού πλαισίου. Αυτά τα υποκείμενα περιουσιακά στοιχεία μπορεί να κυμαίνονται από μετοχές και ομόλογα έως διαπραγματεύσιμα αμοιβαία κεφάλαια (ETF) και άλλα χρηματοοικονομικά μέσα. Τα δικαιώματα προαίρεσης χρησιμοποιούνται συχνά ως εργαλεία κερδοσκοπίας, δημιουργίας εισοδήματος και διαχείρισης κινδύνου, χάρη στην εγγενή ευελιξία τους.
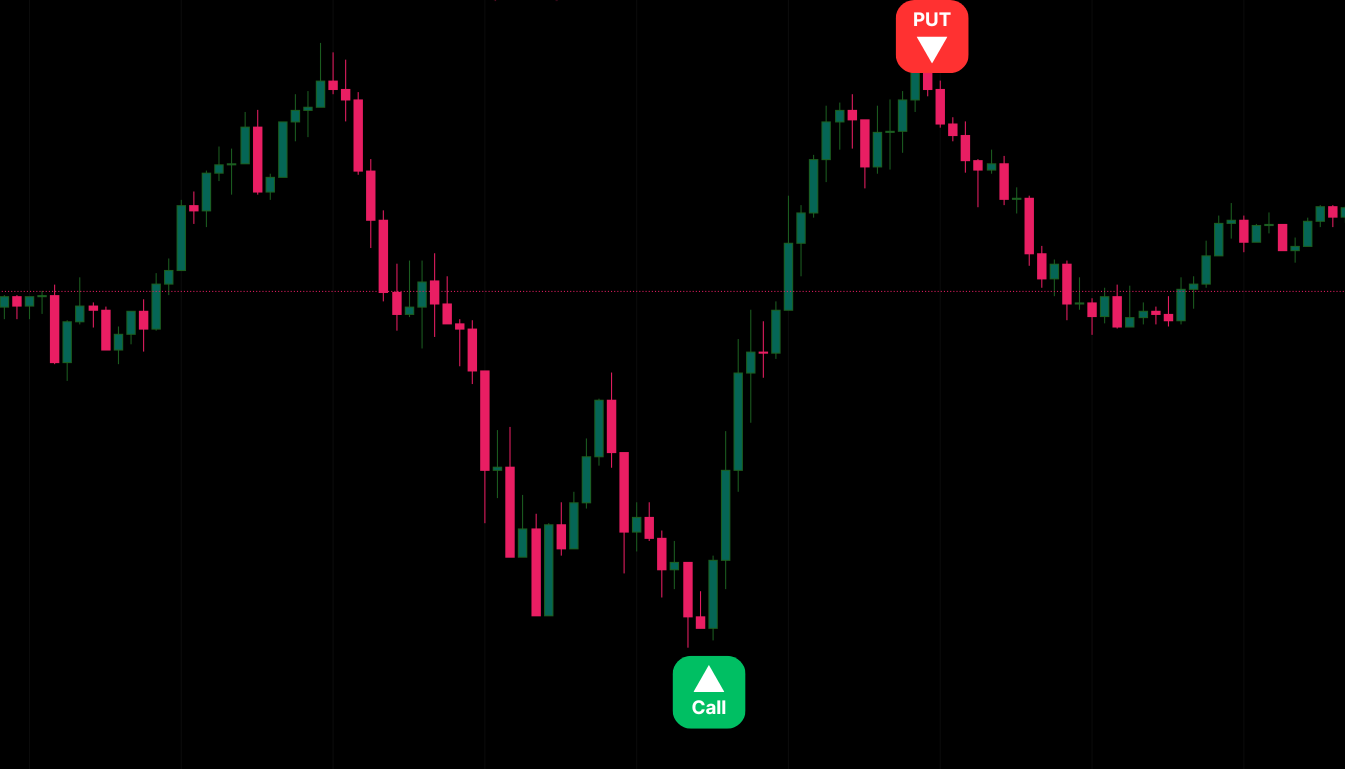
Στην ουσία, υπάρχουν δύο βασικοί τύποι συμβολαίων δικαιωμάτων προαίρεσης: τα δικαιώματα αγοράς (call) και τα δικαιώματα πώλησης (put). Ένα δικαίωμα αγοράς παρέχει στον ιδιοκτήτη του το δικαίωμα να αγοράσει το υποκείμενο περιουσιακό στοιχείο σε σταθερή τιμή, γνωστή ως τιμή άσκησης, πριν από τη λήξη του δικαιώματος. Αντίθετα, ένα δικαίωμα πώλησης επιτρέπει στον ιδιοκτήτη του να πουλήσει το υποκείμενο περιουσιακό στοιχείο στην τιμή άσκησης εντός της καθορισμένης χρονικής περιόδου. Σε αντίθεση με την άμεση αγορά μετοχών, τα δικαιώματα προαίρεσης προσφέρουν μόχλευση, επιτρέποντας στους traders να ελέγχουν σημαντική ποσότητα ενός περιουσιακού στοιχείου με μικρότερη αρχική επένδυση. Ωστόσο, αυτή η μόχλευση φέρνει τόσο ευκαιρίες όσο και κινδύνους, γεγονός που καθιστά απαραίτητο οι traders να κατανοούν σε βάθος πώς λειτουργούν τα δικαιώματα προαίρεσης.
1.2. Εξηγώντας την έννοια της αντιστάθμισης χαρτοφυλακίου
Η αντιστάθμιση χαρτοφυλακίου είναι η πρακτική της χρήσης χρηματοοικονομικών μέσων, όπως τα δικαιώματα προαίρεσης, για την ελαχιστοποίηση ή τον συμψηφισμό των κινδύνων που συνδέονται με ένα επενδυτικό χαρτοφυλάκιο. Αν και η επένδυση στις αγορές ενέχει εγγενώς κίνδυνο, η αντιστάθμιση σχεδιάζεται ώστε να προστατεύει την αξία των περιουσιακών στοιχείων από δυσμενείς κινήσεις της αγοράς, όπως απρόσμενες πτώσεις ή απότομη μεταβλητότητα. Αντί να εστιάζει στη δημιουργία κερδών, η αντιστάθμιση στοχεύει στον περιορισμό των πιθανών ζημιών, διασφαλίζοντας ότι το συνολικό χαρτοφυλάκιο παραμένει σχετικά σταθερό ακόμη και σε περιόδους αναταραχής της αγοράς.
Για παράδειγμα, ένας επενδυτής που διατηρεί χαρτοφυλάκιο μετοχών μπορεί να ανησυχεί για μια επικείμενη πτώση της αγοράς. Για να αντισταθμίσει αυτόν τον κίνδυνο, ο επενδυτής θα μπορούσε να αγοράσει δικαιώματα πώλησης, η αξία των οποίων θα αυξανόταν αν έπεφταν οι τιμές των μετοχών, βοηθώντας στον μετριασμό των ζημιών από τις μετοχές που κατέχει. Αν και η αντιστάθμιση δεν εξαλείφει όλους τους κινδύνους, προσφέρει ένα επίπεδο προστασίας απέναντι σε απρόβλεπτα γεγονότα, επιτρέποντας στους επενδυτές να διατηρήσουν το κεφάλαιό τους σε δύσκολες συνθήκες αγοράς.
1.3. Η σημασία των συναλλαγών δικαιωμάτων προαίρεσης για τη διαχείριση κινδύνου
Η αποτελεσματική διαχείριση κινδύνου είναι καθοριστική για τη μακροπρόθεσμη επενδυτική επιτυχία. Ακόμη και καλά μελετημένα και διαφοροποιημένα χαρτοφυλάκια μπορεί να υποστούν σημαντικές ζημιές λόγω της μεταβλητότητας της αγοράς, γεωπολιτικών γεγονότων ή οικονομικών κρίσεων. Εδώ οι συναλλαγές δικαιωμάτων προαίρεσης γίνονται ένα βασικό εργαλείο διαχείρισης κινδύνου. Ενσωματώνοντας τα δικαιώματα προαίρεσης σε μια ευρύτερη επενδυτική στρατηγική, οι επενδυτές μπορούν να προστατευτούν καλύτερα από δυσμενείς συνθήκες της αγοράς διατηρώντας παράλληλα έκθεση σε πιθανά κέρδη.
Τα δικαιώματα προαίρεσης προσφέρουν ποικιλία στρατηγικών για τη διαχείριση και τη μείωση του κινδύνου. Για παράδειγμα, η χρήση δικαιωμάτων πώλησης μπορεί να λειτουργήσει ως μορφή ασφάλισης, προστατεύοντας ένα χαρτοφυλάκιο από σημαντικές ζημιές χωρίς να χρειάζεται εκκαθάριση περιουσιακών στοιχείων. Επιπλέον, στρατηγικές δικαιωμάτων προαίρεσης όπως η πώληση covered calls μπορούν να ενισχύσουν τις αποδόσεις δημιουργώντας πρόσθετο εισόδημα από υπάρχουσες θέσεις. Η ευελιξία των δικαιωμάτων προαίρεσης επιτρέπει στους επενδυτές να προσαρμόζουν τις θέσεις τους καθώς αλλάζουν οι συνθήκες της αγοράς, παρέχοντάς τους μεγαλύτερο έλεγχο των χαρτοφυλακίων τους. Σε μια εποχή αυξημένης αβεβαιότητας στις αγορές, οι συναλλαγές δικαιωμάτων προαίρεσης έχουν καταστεί απαραίτητες για τους επενδυτές που επιδιώκουν να σταθεροποιήσουν τις αποδόσεις τους περιορίζοντας τους κινδύνους πτώσης.
| Ενότητα | Βασικά σημεία |
|---|---|
| Επισκόπηση των συναλλαγών δικαιωμάτων προαίρεσης | Οι συναλλαγές δικαιωμάτων προαίρεσης βασίζονται σε συμβόλαια που παρέχουν το δικαίωμα αγοράς ή πώλησης ενός περιουσιακού στοιχείου σε προκαθορισμένη τιμή εντός συγκεκριμένου χρονικού πλαισίου. Υπάρχουν δύο βασικοί τύποι δικαιωμάτων: τα δικαιώματα αγοράς και τα δικαιώματα πώλησης. |
| Αντιστάθμιση χαρτοφυλακίου | Η αντιστάθμιση χαρτοφυλακίου χρησιμοποιεί χρηματοοικονομικά μέσα όπως τα δικαιώματα προαίρεσης για να μειώσει ή να συμψηφίσει τους κινδύνους που συνδέονται με ένα χαρτοφυλάκιο, προστατεύοντάς το από δυσμενείς κινήσεις της αγοράς. |
| Σημασία της διαχείρισης κινδύνου | Τα δικαιώματα προαίρεσης είναι ένα ζωτικό εργαλείο διαχείρισης κινδύνου, που βοηθά τους επενδυτές να προστατεύουν τα χαρτοφυλάκιά τους από ζημιές, να ενισχύουν τις αποδόσεις και να έχουν ευελιξία ως προς τις αλλαγές της αγοράς. |
2. Κατανόηση των συμβολαίων δικαιωμάτων προαίρεσης
2.1. Βασικά στοιχεία των δικαιωμάτων αγοράς και πώλησης
Στην καρδιά των συναλλαγών δικαιωμάτων προαίρεσης βρίσκονται δύο θεμελιώδεις τύποι συμβολαίων: τα δικαιώματα αγοράς (call) και τα δικαιώματα πώλησης (put). Κάθε ένα από αυτά τα συμβόλαια εξυπηρετεί διαφορετικό σκοπό και παρέχει στους επενδυτές διαφορετικές ευκαιρίες κέρδους και διαχείρισης κινδύνου.
Ένα δικαίωμα αγοράς είναι ένα συμβόλαιο που παρέχει στον αγοραστή το δικαίωμα, αλλά όχι την υποχρέωση, να αγοράσει ένα υποκείμενο περιουσιακό στοιχείο σε προκαθορισμένη τιμή, που ονομάζεται τιμή άσκησης, πριν από την ημερομηνία λήξης του συμβολαίου. Οι επενδυτές συνήθως αγοράζουν δικαιώματα αγοράς όταν αναμένουν άνοδο της τιμής του υποκείμενου περιουσιακού στοιχείου. Αγοράζοντας το δικαίωμα, ο επενδυτής μπορεί να επωφεληθεί από την άνοδο της τιμής του περιουσιακού στοιχείου χωρίς να χρειάζεται να επενδύσει άμεσα σε αυτό. Αν η τιμή του περιουσιακού στοιχείου ανέβει πάνω από την τιμή άσκησης, το δικαίωμα αγοράς αυξάνεται σε αξία, επιτρέποντας στον επενδυτή είτε να ασκήσει το δικαίωμα για να αγοράσει το περιουσιακό στοιχείο στη χαμηλότερη τιμή είτε να πουλήσει το δικαίωμα με κέρδος. Ωστόσο, αν η τιμή του περιουσιακού στοιχείου παραμείνει κάτω από την τιμή άσκησης, το δικαίωμα λήγει χωρίς αξία και ο επενδυτής χάνει μόνο το ασφάλιστρο που κατέβαλε για την αγορά του δικαιώματος.
Αντίθετα, ένα δικαίωμα πώλησης παρέχει στον αγοραστή το δικαίωμα, αλλά όχι την υποχρέωση, να πουλήσει ένα υποκείμενο περιουσιακό στοιχείο στην τιμή άσκησης πριν από τη λήξη του συμβολαίου. Τα δικαιώματα πώλησης συνήθως αγοράζονται από επενδυτές που αναμένουν πτώση της τιμής του υποκείμενου περιουσιακού στοιχείου. Αν η τιμή πέσει κάτω από την τιμή άσκησης, το δικαίωμα πώλησης αποκτά αξία, επιτρέποντας στον επενδυτή είτε να πουλήσει το περιουσιακό στοιχείο στην υψηλότερη τιμή άσκησης είτε να πουλήσει το ίδιο το δικαίωμα με κέρδος. Αν η τιμή του περιουσιακού στοιχείου παραμείνει πάνω από την τιμή άσκησης, το δικαίωμα λήγει χωρίς αξία και η ζημιά του επενδυτή περιορίζεται στο ασφάλιστρο που κατέβαλε.
Τόσο τα δικαιώματα αγοράς όσο και τα δικαιώματα πώλησης προσφέρουν μοναδικούς τρόπους στους επενδυτές να αξιοποιήσουν τις κινήσεις των τιμών στην αγορά, περιορίζοντας τον κίνδυνο πτώσης στο ασφάλιστρο που καταβλήθηκε για τα δικαιώματα.
2.2. Ασφάλιστρα δικαιωμάτων, τιμές άσκησης και ημερομηνίες λήξης
Αρκετοί βασικοί όροι ορίζουν τη δομή ενός συμβολαίου δικαιώματος προαίρεσης: το ασφάλιστρο, η τιμή άσκησης και η ημερομηνία λήξης. Η κατανόηση αυτών των όρων είναι κρίσιμη για όποιον θέλει να διαπραγματευτεί δικαιώματα προαίρεσης.
Το ασφάλιστρο του δικαιώματος είναι η τιμή που πληρώνει ο αγοραστής του δικαιώματος στον πωλητή. Το ασφάλιστρο αυτό αντιπροσωπεύει το κόστος απόκτησης των δικαιωμάτων που περιγράφονται στο συμβόλαιο. Για τους αγοραστές, το ασφάλιστρο είναι το μέγιστο ποσό που μπορούν να χάσουν αν το δικαίωμα λήξει χωρίς αξία, ενώ για τους πωλητές (γνωστούς ως εκδότες δικαιωμάτων) το ασφάλιστρο αντιπροσωπεύει το εισόδημα που λαμβάνουν ως αντάλλαγμα για την ανάληψη της πιθανής υποχρέωσης του συμβολαίου.
Η τιμή άσκησης είναι η προκαθορισμένη τιμή στην οποία μπορεί να αγοραστεί (στην περίπτωση δικαιώματος αγοράς) ή να πουληθεί (στην περίπτωση δικαιώματος πώλησης) το υποκείμενο περιουσιακό στοιχείο. Η τιμή άσκησης είναι βασικός παράγοντας για τον προσδιορισμό της κερδοφορίας του δικαιώματος. Για παράδειγμα, ένα δικαίωμα αγοράς γίνεται κερδοφόρο, ή «in the money», όταν η τιμή αγοράς του υποκείμενου περιουσιακού στοιχείου υπερβαίνει την τιμή άσκησης. Αντίστροφα, ένα δικαίωμα πώλησης γίνεται κερδοφόρο όταν η τιμή της αγοράς πέφτει κάτω από την τιμή άσκησης.
Η ημερομηνία λήξης είναι η προθεσμία μέχρι την οποία πρέπει να ασκηθεί το δικαίωμα, διαφορετικά λήγει. Τα δικαιώματα προαίρεσης κατατάσσονται γενικά ανάλογα με τον χρόνο μέχρι τη λήξη: βραχυπρόθεσμα δικαιώματα (με λήξη σε λίγες ημέρες ή εβδομάδες) και μακροπρόθεσμα δικαιώματα, όπως τα LEAPS (Long-Term Equity Anticipation Securities), που μπορεί να έχουν λήξη έως και αρκετά χρόνια. Όσο πλησιάζει ένα δικαίωμα στην ημερομηνία λήξης του, τόσο περισσότερο μπορεί να διακυμαίνεται η αξία του, ιδίως όταν πλησιάζει την τιμή άσκησης.
2.3. Η εσωτερική και η εξωτερική αξία των δικαιωμάτων προαίρεσης
Η αξία ενός δικαιώματος προαίρεσης καθορίζεται από δύο συνιστώσες: την εσωτερική αξία και την εξωτερική αξία (γνωστή και ως χρονική αξία). Αυτοί οι δύο παράγοντες συνδυάζονται και καθορίζουν τη συνολική τιμή ή το ασφάλιστρο ενός δικαιώματος σε οποιαδήποτε στιγμή.
Η εσωτερική αξία ενός δικαιώματος αναφέρεται στο ποσό του κέρδους που θα πραγματοποιούνταν αν το δικαίωμα ασκούνταν αμέσως. Για ένα δικαίωμα αγοράς, η εσωτερική αξία υπολογίζεται ως η διαφορά ανάμεσα στην τρέχουσα τιμή του υποκείμενου περιουσιακού στοιχείου και την τιμή άσκησης (εφόσον το περιουσιακό στοιχείο διαπραγματεύεται πάνω από την τιμή άσκησης). Αν το υποκείμενο περιουσιακό στοιχείο διαπραγματεύεται κάτω από την τιμή άσκησης, το δικαίωμα αγοράς δεν έχει εσωτερική αξία. Για ένα δικαίωμα πώλησης, η εσωτερική αξία καθορίζεται από τη διαφορά ανάμεσα στην τιμή άσκησης και την τρέχουσα τιμή του περιουσιακού στοιχείου (εφόσον το περιουσιακό στοιχείο διαπραγματεύεται κάτω από την τιμή άσκησης). Ένα δικαίωμα με εσωτερική αξία χαρακτηρίζεται «in the money».
Η εξωτερική αξία, από την άλλη, είναι το τμήμα της τιμής του δικαιώματος που υπερβαίνει την εσωτερική του αξία. Συχνά ονομάζεται χρονική αξία του δικαιώματος, επειδή αντανακλά τη δυνατότητα το δικαίωμα να αυξηθεί σε αξία πριν από τη λήξη. Στους παράγοντες που συμβάλλουν στην εξωτερική αξία περιλαμβάνονται ο χρόνος που απομένει μέχρι τη λήξη του δικαιώματος και η μεταβλητότητα του υποκείμενου περιουσιακού στοιχείου. Όσο περισσότερος χρόνος απομένει και όσο υψηλότερη είναι η αναμενόμενη μεταβλητότητα, τόσο μεγαλύτερη είναι η εξωτερική αξία του δικαιώματος.
Καθώς ένα δικαίωμα πλησιάζει στην ημερομηνία λήξης του, η εξωτερική του αξία τείνει να μειώνεται, φαινόμενο γνωστό ως φθορά χρόνου (time decay). Για τον λόγο αυτό, τα δικαιώματα που απέχουν πολύ από τη λήξη και αφορούν ευμετάβλητα υποκείμενα περιουσιακά στοιχεία έχουν συνήθως υψηλότερα ασφάλιστρα.
| Ενότητα | Βασικά σημεία |
|---|---|
| Βασικά στοιχεία των δικαιωμάτων αγοράς και πώλησης | Τα δικαιώματα αγοράς παρέχουν το δικαίωμα αγοράς ενός περιουσιακού στοιχείου σε καθορισμένη τιμή, ενώ τα δικαιώματα πώλησης παρέχουν το δικαίωμα πώλησής του. Το κέρδος εξαρτάται από τις κινήσεις της τιμής του περιουσιακού στοιχείου. |
| Ασφάλιστρα, τιμές άσκησης, ημερομηνίες λήξης | Τα ασφάλιστρα των δικαιωμάτων καταβάλλονται από τους αγοραστές στους πωλητές. Οι τιμές άσκησης καθορίζουν την κερδοφορία και οι ημερομηνίες λήξης ορίζουν τη διάρκεια ζωής του συμβολαίου. |
| Εσωτερική και εξωτερική αξία | Η εσωτερική αξία αντιπροσωπεύει το τρέχον δυναμικό κέρδους του δικαιώματος, ενώ η εξωτερική αξία αντανακλά τους παράγοντες χρόνου και μεταβλητότητας που συμβάλλουν στη συνολική αξία του δικαιώματος. |
3. Συνηθισμένες στρατηγικές δικαιωμάτων προαίρεσης για αντιστάθμιση
Η αντιστάθμιση μέσω δικαιωμάτων προαίρεσης επιτρέπει στους επενδυτές να προστατεύουν τα χαρτοφυλάκιά τους από πιθανές ζημιές διατηρώντας παράλληλα έκθεση σε πιθανά κέρδη. Με συγκεκριμένες στρατηγικές, οι επενδυτές μπορούν να μειώσουν τον κίνδυνο που συνδέεται με δυσμενείς κινήσεις της αγοράς. Σε αυτή την ενότητα θα εξερευνήσουμε μερικές από τις πιο συχνά χρησιμοποιούμενες στρατηγικές δικαιωμάτων προαίρεσης για αντιστάθμιση, όπως τα covered calls, τα protective puts, τα collars, τα straddles και strangles και οι συνδυασμοί.
3.1. Covered calls
3.1.1. Πώς λειτουργούν τα covered calls
Ένα covered call είναι μια στρατηγική που περιλαμβάνει τη διατήρηση μιας long θέσης σε μια μετοχή και ταυτόχρονα την πώληση (έκδοση) ενός δικαιώματος αγοράς στην ίδια μετοχή. Ο επενδυτής εισπράττει ένα ασφάλιστρο από την πώληση του δικαιώματος αγοράς, το οποίο παρέχει άμεσο εισόδημα. Σε αντάλλαγμα, ο επενδυτής συμφωνεί να πουλήσει τη μετοχή στην τιμή άσκησης αν ασκηθεί το δικαίωμα. Η στρατηγική αυτή θεωρείται «καλυμμένη» επειδή ο επενδυτής κατέχει ήδη το υποκείμενο περιουσιακό στοιχείο, οπότε αν ασκηθεί το δικαίωμα αγοράς, μπορεί να παραδώσει τις μετοχές χωρίς να χρειαστεί να τις αγοράσει στην ανοικτή αγορά.
Τα covered calls χρησιμοποιούνται συνήθως από επενδυτές που είναι μετρίως αισιόδοξοι για μια μετοχή αλλά δεν αναμένουν σημαντική άνοδο της τιμής βραχυπρόθεσμα. Εκδίδοντας το δικαίωμα αγοράς, ο επενδυτής μπορεί να δημιουργήσει επιπλέον εισόδημα από το ασφάλιστρο, το οποίο βοηθά στον συμψηφισμό μιας ενδεχόμενης πτώσης της τιμής της μετοχής.
3.1.2. Πλεονεκτήματα και μειονεκτήματα
Ένα από τα βασικά πλεονεκτήματα της στρατηγικής covered call είναι ότι επιτρέπει στους επενδυτές να δημιουργούν πρόσθετο εισόδημα από τις μετοχές τους χωρίς να χρειάζεται να τις πουλήσουν. Το ασφάλιστρο που εισπράττεται από την πώληση του δικαιώματος αγοράς μπορεί να λειτουργήσει ως προστατευτικό μαξιλάρι απέναντι σε μικρές πτώσεις της τιμής της μετοχής. Η στρατηγική αυτή επιτρέπει επίσης στους επενδυτές να αξιοποιούν περιόδους χαμηλής μεταβλητότητας, καθώς τα ασφάλιστρα των δικαιωμάτων είναι συνήθως υψηλότερα όταν η τιμή της μετοχής αναμένεται να παραμείνει σταθερή.
Ωστόσο, η στρατηγική covered call έχει και τους περιορισμούς της. Αν η τιμή της μετοχής ανέβει σημαντικά πάνω από την τιμή άσκησης, ο επενδυτής υποχρεούται να πουλήσει τη μετοχή στην τιμή άσκησης, χάνοντας ενδεχομένως περαιτέρω κέρδη. Επιπλέον, αν η τιμή της μετοχής πέσει απότομα, το ασφάλιστρο που εισπράχθηκε από την πώληση του δικαιώματος αγοράς μπορεί να μην αρκεί για να αντισταθμίσει τις ζημιές στην αξία της μετοχής.
3.1.3. Πότε να χρησιμοποιείτε covered calls
Τα covered calls είναι πιο αποτελεσματικά όταν ένας επενδυτής κατέχει μια μετοχή που πιστεύει ότι θα παραμείνει σχετικά σταθερή ή θα αυξηθεί μέτρια σε αξία. Η στρατηγική αυτή είναι ιδανική για τη δημιουργία εισοδήματος σε πλευρικές ή ήπια ανοδικές αγορές. Οι επενδυτές μπορούν να χρησιμοποιούν covered calls όταν αναμένουν περιορισμένο δυναμικό ανόδου και είναι άνετοι με το να θέτουν πλαφόν στα κέρδη τους στην τιμή άσκησης. Επιπλέον, η στρατηγική αυτή μπορεί να εφαρμοστεί από μακροπρόθεσμους επενδυτές που επιδιώκουν να ενισχύσουν τις αποδόσεις τους χωρίς να πουλήσουν τις μετοχές τους.
3.2. Protective puts
3.2.1. Πώς λειτουργούν τα protective puts
Ένα protective put είναι μια στρατηγική στην οποία ο επενδυτής διατηρεί μια long θέση σε μια μετοχή και αγοράζει ένα δικαίωμα πώλησης στην ίδια μετοχή. Το δικαίωμα πώλησης παρέχει στον επενδυτή το δικαίωμα να πουλήσει τη μετοχή σε προκαθορισμένη τιμή άσκησης, προσφέροντας προστασία από πτώση αν η τιμή της μετοχής πέσει κάτω από αυτό το επίπεδο. Υπό αυτή την έννοια, ένα protective put λειτουργεί ως ασφαλιστήριο συμβόλαιο για τις μετοχές του επενδυτή.
Το protective put είναι μια εξαιρετική στρατηγική για επενδυτές που είναι αισιόδοξοι για τις μακροπρόθεσμες προοπτικές μιας μετοχής αλλά ανησυχούν για πιθανές βραχυπρόθεσμες πτώσεις. Αγοράζοντας το δικαίωμα πώλησης, ο επενδυτής διασφαλίζει ότι μπορεί να πουλήσει τη μετοχή στην τιμή άσκησης, όσο χαμηλά κι αν πέσει η τιμή της αγοράς.
3.2.2. Πλεονεκτήματα και μειονεκτήματα
Το κύριο πλεονέκτημα της στρατηγικής protective put είναι ότι προσφέρει απεριόριστο δυναμικό ανόδου περιορίζοντας παράλληλα τον κίνδυνο πτώσης. Αν η τιμή της μετοχής ανέβει, ο επενδυτής επωφελείται πλήρως από την άνοδο, ενώ αν η τιμή της μετοχής πέσει, το δικαίωμα πώλησης παρέχει προστασία. Το δικαίωμα πώλησης λειτουργεί ως δίχτυ ασφαλείας, επιτρέποντας στον επενδυτή να διατηρήσει τη μετοχή ακόμη και σε περιόδους μεταβλητότητας.
Από την άλλη πλευρά, η αγορά δικαιωμάτων πώλησης απαιτεί από τον επενδυτή να καταβάλει ασφάλιστρο, το οποίο μπορεί να μειώσει τις συνολικές αποδόσεις αν η τιμή της μετοχής δεν πέσει. Αν η τιμή της μετοχής παραμείνει σταθερή ή ανέβει, ο επενδυτής μπορεί να χάσει το ασφάλιστρο που κατέβαλε για το put χωρίς να αποκομίσει κανένα επιπλέον όφελος από το δικαίωμα. Επιπλέον, το κόστος του put μπορεί να γίνει σημαντικό αν ο επενδυτής χρησιμοποιεί συχνά αυτή τη στρατηγική.
3.2.3. Πότε να χρησιμοποιείτε protective puts
Τα protective puts είναι πιο χρήσιμα για επενδυτές που είναι αισιόδοξοι για μια μετοχή μακροπρόθεσμα αλλά θέλουν να προστατευτούν από βραχυπρόθεσμη μεταβλητότητα ή πτώσεις της αγοράς. Η στρατηγική αυτή είναι ιδιαίτερα κατάλληλη όταν ο επενδυτής προβλέπει ότι μια μετοχή μπορεί να παρουσιάσει προσωρινή αδυναμία αλλά εξακολουθεί να έχει εμπιστοσύνη στις μακροπρόθεσμες προοπτικές της. Τα protective puts μπορούν επίσης να χρησιμοποιηθούν πριν από σημαντικά γεγονότα της αγοράς ή ανακοινώσεις αποτελεσμάτων, όταν η αβεβαιότητα είναι υψηλή.
3.3. Collars
3.3.1. Πώς λειτουργούν τα collars
Ένα collar είναι μια στρατηγική που περιλαμβάνει τη διατήρηση μιας long θέσης σε μια μετοχή, την αγορά ενός protective put και την πώληση ενός covered call στην ίδια μετοχή. Το protective put περιορίζει τον κίνδυνο πτώσης, ενώ το covered call περιορίζει το δυναμικό ανόδου αλλά δημιουργεί εισόδημα από ασφάλιστρο για να αντισταθμίσει το κόστος του put. Το αποτέλεσμα είναι ένα «collar» που περιορίζει το πιθανό εύρος κέρδους και ζημίας σε προκαθορισμένα επίπεδα.
Η στρατηγική αυτή χρησιμοποιείται ευρέως από επενδυτές που θέλουν να περιορίσουν τόσο τον κίνδυνο πτώσης όσο και τα κέρδη ανόδου. Το εισόδημα που προκύπτει από την πώληση του δικαιώματος αγοράς βοηθά στην κάλυψη του κόστους αγοράς του δικαιώματος πώλησης, καθιστώντας το collar έναν οικονομικά αποδοτικό τρόπο αντιστάθμισης μιας θέσης.
3.3.2. Πλεονεκτήματα και μειονεκτήματα
Η στρατηγική collar προσφέρει το πλεονέκτημα της αντιστάθμισης έναντι του κινδύνου πτώσης και είναι ταυτόχρονα λιγότερο δαπανηρή από την απλή αγορά ενός protective put. Επειδή το ασφάλιστρο από το covered call βοηθά στην κάλυψη του κόστους του put, το καθαρό κόστος της αντιστάθμισης μειώνεται. Η στρατηγική αυτή είναι χρήσιμη για επενδυτές που αναζητούν μια ισορροπημένη προσέγγιση στη διαχείριση κινδύνου και απόδοσης.
Ωστόσο, όπως και τα covered calls, η στρατηγική collar περιορίζει το δυναμικό ανόδου. Αν η τιμή της μετοχής ανέβει σημαντικά, ο επενδυτής θα πρέπει να πουλήσει τη μετοχή στην τιμή άσκησης του δικαιώματος αγοράς, χάνοντας περαιτέρω κέρδη. Επιπλέον, η στρατηγική collar μπορεί να απαιτεί περισσότερη διαχείριση και προσαρμογές, ιδίως καθώς πλησιάζουν οι ημερομηνίες λήξης.
3.3.3. Πότε να χρησιμοποιείτε collars
Τα collars ταιριάζουν καλύτερα σε επενδυτές που ανησυχούν για την πιθανότητα πτωτικής κίνησης μιας μετοχής αλλά δεν θέλουν να πληρώσουν υψηλό ασφάλιστρο για προστασία. Η στρατηγική αυτή χρησιμοποιείται συνήθως από μακροπρόθεσμους επενδυτές που επιδιώκουν μέτριες αποδόσεις προστατευόμενοι από σημαντικές ζημιές. Είναι επίσης αποτελεσματική στρατηγική σε περιόδους αβεβαιότητας της αγοράς, όταν αναμένεται μεταβλητότητα αλλά ο επενδυτής θέλει να διατηρήσει έκθεση στη μετοχή.
| Ενότητα | Βασικά σημεία |
|---|---|
| Covered calls | Πώληση ενός δικαιώματος αγοράς ενώ κατέχετε την υποκείμενη μετοχή για τη δημιουργία εισοδήματος. Λειτουργεί καλύτερα σε πλευρικές ή ήπια ανοδικές αγορές. |
| Protective puts | Αγορά ενός δικαιώματος πώλησης για προστασία από τον κίνδυνο πτώσης ενώ κατέχετε μια μετοχή. Χρήσιμο για μακροπρόθεσμα αισιόδοξους επενδυτές που ανησυχούν για βραχυπρόθεσμη μεταβλητότητα. |
| Collars | Συνδυασμός ενός protective put με ένα covered call για περιορισμό τόσο του κινδύνου πτώσης όσο και του δυναμικού ανόδου. Κατάλληλο για τη διαχείριση μέτριου κινδύνου. |
4. Παράγοντες που πρέπει να λάβετε υπόψη κατά την επιλογή στρατηγικής δικαιωμάτων προαίρεσης
Η επιλογή της σωστής στρατηγικής δικαιωμάτων προαίρεσης για αντιστάθμιση απαιτεί προσεκτική εξέταση αρκετών παραγόντων. Οι παράγοντες αυτοί βοηθούν στον προσδιορισμό της κατάλληλης στρατηγικής με βάση τους στόχους, την ανοχή στον κίνδυνο και την προοπτική της αγοράς του επενδυτή. Αυτή η ενότητα θα εξερευνήσει βασικές παραμέτρους, όπως η σύνθεση του χαρτοφυλακίου, η ανοχή στον κίνδυνο, η προοπτική της αγοράς και η ανάλυση κόστους-οφέλους.
4.1. Σύνθεση χαρτοφυλακίου: μετοχές, ομόλογα, ETF κ.λπ.
Ο πρώτος παράγοντας που πρέπει να εξετάσετε κατά την επιλογή στρατηγικής δικαιωμάτων προαίρεσης είναι η σύνθεση του χαρτοφυλακίου σας. Οι διαφορετικές κατηγορίες περιουσιακών στοιχείων, όπως οι μετοχές, τα ομόλογα και τα ETF, έχουν διαφορετικά επίπεδα μεταβλητότητας και κινδύνου, κάτι που επηρεάζει την επιλογή στρατηγικής δικαιωμάτων προαίρεσης. Για παράδειγμα, οι μετοχές είναι γενικά πιο ευμετάβλητες από τα ομόλογα και, ως εκ τούτου, ένας επενδυτής μπορεί να επιλέξει πιο επιθετικές στρατηγικές δικαιωμάτων προαίρεσης, όπως τα protective puts ή τα straddles, για να αντισταθμίσει ένα χαρτοφυλάκιο με μεγάλη συγκέντρωση σε μετοχές. Από την άλλη πλευρά, για χαρτοφυλάκια που περιλαμβάνουν μείγμα ομολόγων και ETF, τα οποία τείνουν να είναι πιο σταθερά, στρατηγικές όπως τα collars ή τα covered calls μπορεί να είναι πιο κατάλληλες, καθώς έχουν σχεδιαστεί για τη διαχείριση μέτριων επιπέδων κινδύνου.
Επιπλέον, η ρευστότητα των περιουσιακών στοιχείων του χαρτοφυλακίου παίζει σημαντικό ρόλο στον προσδιορισμό της πιο αποτελεσματικής στρατηγικής. Αν το υποκείμενο περιουσιακό στοιχείο έχει μεγάλο όγκο συναλλαγών και στενά bid-ask spreads, οι στρατηγικές δικαιωμάτων προαίρεσης μπορεί να είναι πιο οικονομικές. Αντίθετα, τα μη ρευστά περιουσιακά στοιχεία μπορεί να οδηγήσουν σε υψηλότερα κόστη συναλλαγών και slippage, καθιστώντας ορισμένες στρατηγικές δικαιωμάτων προαίρεσης λιγότερο βιώσιμες.
4.2. Ανοχή στον κίνδυνο: πόσο κίνδυνο είστε διατεθειμένοι να αποδεχθείτε;
Η κατανόηση της δικής σας ανοχής στον κίνδυνο είναι κρίσιμη κατά την επιλογή στρατηγικής δικαιωμάτων προαίρεσης. Ορισμένοι επενδυτές έχουν υψηλότερη ανοχή στον κίνδυνο και είναι πρόθυμοι να αποδεχθούν βραχυπρόθεσμη μεταβλητότητα με αντάλλαγμα πιθανά μακροπρόθεσμα κέρδη. Άλλοι μπορεί να προτιμούν πιο συντηρητική προσέγγιση, εστιάζοντας στη διατήρηση του κεφαλαίου ακόμη και αν αυτό σημαίνει θυσία μέρους του δυναμικού ανόδου.
Για επενδυτές με αποστροφή στον κίνδυνο, στρατηγικές όπως τα protective puts ή τα collars είναι ιδανικές, καθώς περιορίζουν την πτώση ενώ επιτρέπουν ακόμη κάποια συμμετοχή στην άνοδο. Οι στρατηγικές αυτές προσφέρουν ηρεμία σε περιόδους αβεβαιότητας της αγοράς, διασφαλίζοντας ότι οι ζημιές περιορίζονται σε προκαθορισμένο επίπεδο. Αντίθετα, οι επενδυτές με υψηλότερη ανοχή στον κίνδυνο μπορεί να προτιμούν στρατηγικές όπως τα straddles ή τα strangles, που τους επιτρέπουν να αποκομίσουν κέρδος από μεγάλες διακυμάνσεις της αγοράς, αλλά τους εκθέτουν και σε υψηλότερες πιθανές ζημιές αν η αγορά παραμείνει σταθερή.
Τελικά, η σωστή στρατηγική πρέπει να ευθυγραμμίζεται με το προφίλ κινδύνου σας. Αν δεν αισθάνεστε άνετα με την ιδέα να χάσετε περισσότερο από ένα ορισμένο ποσοστό του χαρτοφυλακίου σας, είναι σημαντικό να επιλέξετε στρατηγικές αντιστάθμισης που παρέχουν την κατάλληλη προστασία.
4.3. Προοπτική της αγοράς: ανοδική, πτωτική ή ουδέτερη;
Η άποψή σας για τη μελλοντική κατεύθυνση της αγοράς παίζει σημαντικό ρόλο στον προσδιορισμό της καλύτερης στρατηγικής δικαιωμάτων προαίρεσης. Είτε είστε ανοδικοί, είτε πτωτικοί, είτε ουδέτεροι για την αγορά ή για ένα μεμονωμένο περιουσιακό στοιχείο, διαφορετικές στρατηγικές έχουν σχεδιαστεί ώστε να αξιοποιούν αυτές τις απόψεις μετριάζοντας τους κινδύνους.
Αν είστε ανοδικοί για μια μετοχή ή για την αγορά συνολικά, στρατηγικές όπως τα covered calls ή τα bull spreads μπορεί να είναι κατάλληλες. Τα covered calls σας επιτρέπουν να δημιουργείτε εισόδημα σε ήπια ανοδικές αγορές, ενώ τα bull spreads μπορούν να περιορίσουν τον κίνδυνο πτώσης αν η αγορά κινηθεί εναντίον σας. Για επενδυτές που είναι πτωτικοί, τα protective puts ή τα bear spreads προσφέρουν τρόπους να κερδίσουν από μια αγορά σε πτώση ή να προστατεύσουν υπάρχουσες θέσεις από ζημιές. Τα protective puts επιτρέπουν στους επενδυτές να θέτουν κατώτατο όριο στις ζημιές τους, ενώ τα bear spreads προσφέρουν πιο επιθετικές ευκαιρίες κέρδους από σημαντικές πτώσεις της αγοράς.
Για μια ουδέτερη προοπτική, όπου αναμένετε περιορισμένη κίνηση στην αγορά, στρατηγικές όπως τα collars ή τα short straddles/strangles μπορεί να είναι αποτελεσματικές. Οι στρατηγικές αυτές σας επιτρέπουν να εκμεταλλευτείτε την έλλειψη μεταβλητότητας, είτε κερδίζοντας εισόδημα από την πώληση δικαιωμάτων (όπως στο short straddle) είτε περιορίζοντας τον κίνδυνο πτώσης ενώ αποδέχεστε πλαφόν στην άνοδο (όπως στην περίπτωση των collars).
4.4. Ανάλυση κόστους-οφέλους: στάθμιση των πιθανών οφελών έναντι των κοστών
Κάθε στρατηγική δικαιωμάτων προαίρεσης έχει ένα κόστος, είτε πρόκειται για το ασφάλιστρο που καταβάλλεται για την αγορά ενός δικαιώματος είτε για το κόστος ευκαιρίας του περιορισμένου δυναμικού ανόδου. Η διενέργεια ανάλυσης κόστους-οφέλους είναι κρίσιμη για να διασφαλιστεί ότι η επιλεγμένη στρατηγική παρέχει το επιθυμητό επίπεδο προστασίας ή απόδοσης παραμένοντας οικονομικά αποδοτική.
Για παράδειγμα, στρατηγικές όπως τα protective puts παρέχουν ισχυρή προστασία από την πτώση, αλλά το κόστος αγοράς των puts μπορεί να περιορίσει τις συνολικές αποδόσεις, ιδίως αν η αναμενόμενη πτώση της αγοράς δεν πραγματοποιηθεί. Σε τέτοιες περιπτώσεις, ο επενδυτής πρέπει να σταθμίσει αν το κόστος του ασφαλίστρου του put δικαιολογείται από την ηρεμία που προσφέρει.
Από την άλλη πλευρά, στρατηγικές όπως τα covered calls δημιουργούν εισόδημα μέσω των ασφαλίστρων που εισπράττονται από την πώληση δικαιωμάτων, αλλά περιορίζουν το δυναμικό ανόδου. Οι επενδυτές πρέπει να αποφασίσουν αν το εισόδημα που δημιουργείται υπερτερεί των πιθανών κερδών που μπορεί να χάσουν αν το υποκείμενο περιουσιακό στοιχείο ανέβει σημαντικά.
Πιο σύνθετες στρατηγικές, όπως τα collars, περιλαμβάνουν τόσο αγορά όσο και πώληση δικαιωμάτων, κάτι που μπορεί να μειώσει το καθαρό κόστος αλλά και να περιορίσει τα πιθανά κέρδη. Επομένως, η επιλογή στρατηγικής θα πρέπει να βασίζεται σε προσεκτική αξιολόγηση των συμβιβασμών ανάμεσα στον μετριασμό του κινδύνου και το κόστος.
| Ενότητα | Βασικά σημεία |
|---|---|
| Σύνθεση χαρτοφυλακίου | Ο συνδυασμός μετοχών, ομολόγων και ETF στο χαρτοφυλάκιό σας επηρεάζει την επιλογή στρατηγικών δικαιωμάτων προαίρεσης με βάση τη μεταβλητότητα και τον κίνδυνο. |
| Ανοχή στον κίνδυνο | Η ανοχή στον κίνδυνο επηρεάζει την επιλογή στρατηγικής. Οι συντηρητικοί επενδυτές μπορεί να προτιμούν protective puts, ενώ όσοι έχουν υψηλότερη ανοχή στον κίνδυνο μπορεί να επιλέγουν πιο επιθετικές στρατηγικές όπως τα straddles. |
| Προοπτική της αγοράς | Η στρατηγική εξαρτάται από το αν αναμένετε άνοδο της αγοράς (ανοδική), πτώση (πτωτική) ή σταθερότητα (ουδέτερη). |
| Ανάλυση κόστους-οφέλους | Σταθμίστε το κόστος των ασφαλίστρων των δικαιωμάτων και των πιθανών χαμένων κερδών έναντι των οφελών της αντιστάθμισης και του μετριασμού του κινδύνου. |
5. Πρακτικά παραδείγματα αντιστάθμισης με δικαιώματα προαίρεσης
Η αντιστάθμιση με δικαιώματα προαίρεσης είναι ένας πρακτικός τρόπος διαχείρισης κινδύνου σε διαφορετικούς τύπους χαρτοφυλακίων και σεναρίων αγοράς. Για να κατανοήσουμε καλύτερα πώς λειτουργούν τα δικαιώματα προαίρεσης ως εργαλεία αντιστάθμισης, ας εξετάσουμε αρκετά πραγματικά παραδείγματα, όπως η αντιστάθμιση συγκεκριμένων θέσεων σε μετοχές, διαφοροποιημένων χαρτοφυλακίων, της μεταβλητότητας της αγοράς και των κινδύνων επιτοκίων.
5.1. Αντιστάθμιση μιας συγκεκριμένης θέσης σε μετοχή
Φανταστείτε έναν επενδυτή που κατέχει μετοχές μιας συγκεκριμένης εταιρείας, για παράδειγμα της Apple (AAPL). Ο επενδυτής πιστεύει στις μακροπρόθεσμες προοπτικές ανάπτυξης της εταιρείας αλλά ανησυχεί για τη βραχυπρόθεσμη μεταβλητότητα λόγω των επερχόμενων ανακοινώσεων αποτελεσμάτων. Για να προστατευτεί από μια ξαφνική πτώση της τιμής της μετοχής, ο επενδυτής θα μπορούσε να αγοράσει ένα protective put.
Για παράδειγμα, αν η μετοχή της Apple διαπραγματεύεται αυτή τη στιγμή στα $150, ο επενδυτής μπορεί να αγοράσει ένα δικαίωμα πώλησης με τιμή άσκησης $140. Αυτό το δικαίωμα πώλησης δίνει στον επενδυτή το δικαίωμα να πουλήσει τη μετοχή στα $140, ακόμη και αν η τιμή της αγοράς πέσει κάτω από αυτό το επίπεδο. Αν η τιμή της μετοχής της Apple πέσει στα $130, το protective put διασφαλίζει ότι ο επενδυτής μπορεί και πάλι να πουλήσει τις μετοχές στα $140, ελαχιστοποιώντας τη ζημιά. Το κόστος αυτής της προστασίας είναι το ασφάλιστρο που καταβλήθηκε για το δικαίωμα πώλησης, αλλά προσφέρει ηρεμία θέτοντας πλαφόν στον κίνδυνο πτώσης.
Αυτός ο τύπος αντιστάθμισης χρησιμοποιείται συνήθως όταν οι επενδυτές κατέχουν μεγάλες θέσεις σε μεμονωμένες μετοχές και θέλουν να προφυλαχθούν από πιθανές βραχυπρόθεσμες ζημιές χωρίς να πουλήσουν τη μετοχή.
5.2. Αντιστάθμιση ενός διαφοροποιημένου χαρτοφυλακίου
Για επενδυτές με διαφοροποιημένο χαρτοφυλάκιο που περιλαμβάνει διάφορες μετοχές, ομόλογα και ETF, απαιτείται μια ευρύτερη στρατηγική αντιστάθμισης. Μια δημοφιλής μέθοδος είναι η χρήση δικαιωμάτων προαίρεσης επί δεικτών ως αντιστάθμιση. Για παράδειγμα, ένας επενδυτής με διαφοροποιημένο χαρτοφυλάκιο μπορεί να χρησιμοποιήσει δικαιώματα προαίρεσης επί του δείκτη S&P 500 (SPX) για να αντισταθμίσει μια γενική πτώση της αγοράς.
Αν ο επενδυτής κατέχει χαρτοφυλάκιο που παρακολουθεί στενά τον S&P 500, μπορεί να αγοράσει δικαιώματα πώλησης επί του δείκτη S&P 500. Αν η αγορά υποστεί σημαντική πτώση, η αξία των δικαιωμάτων πώλησης θα αυξηθεί, αντισταθμίζοντας τις ζημιές του χαρτοφυλακίου. Η μέθοδος αυτή είναι ιδιαίτερα αποτελεσματική όταν ο επενδυτής πιστεύει ότι ολόκληρη η αγορά είναι πιθανό να πέσει, και όχι μόνο μεμονωμένες μετοχές.
Για παράδειγμα, σε περιόδους οικονομικής αβεβαιότητας ή πολιτικής αναταραχής, ο επενδυτής μπορεί να αναμένει πτώση της αγοράς στο σύνολό της. Αγοράζοντας δικαιώματα πώλησης επί του S&P 500, αποκτά προστασία για ολόκληρο το χαρτοφυλάκιό του αντί να χρειάζεται να αντισταθμίζει μεμονωμένες θέσεις. Η προσέγγιση αυτή επιτρέπει έναν ευρύτερο και πιο οικονομικά αποδοτικό τρόπο διαχείρισης του κινδύνου πτώσης σε διαφοροποιημένα χαρτοφυλάκια.
5.3. Αντιστάθμιση έναντι της μεταβλητότητας της αγοράς
Η μεταβλητότητα της αγοράς μπορεί να παρουσιάζει τόσο ευκαιρίες όσο και κινδύνους, ιδίως για επενδυτές που εκτίθενται σε γρήγορες διακυμάνσεις των τιμών. Ένας επενδυτής μπορεί να αντισταθμίσει αυτή τη μεταβλητότητα χρησιμοποιώντας μια στρατηγική γνωστή ως straddle ή strangle. Οι στρατηγικές αυτές περιλαμβάνουν την αγορά τόσο ενός δικαιώματος αγοράς όσο και ενός δικαιώματος πώλησης με την ίδια ημερομηνία λήξης, αλλά είτε με την ίδια τιμή άσκησης (straddle) είτε με διαφορετικές τιμές άσκησης (strangle).
Για παράδειγμα, ας υποθέσουμε ότι ένας επενδυτής αναμένει αυξημένη μεταβλητότητα στη μετοχή της Tesla (TSLA) εν όψει της κυκλοφορίας ενός σημαντικού προϊόντος, αλλά δεν είναι βέβαιος αν η μετοχή θα ανέβει ή θα πέσει. Ο επενδυτής θα μπορούσε να χρησιμοποιήσει ένα straddle αγοράζοντας τόσο ένα δικαίωμα αγοράς όσο και ένα δικαίωμα πώλησης στην τρέχουσα τιμή της μετοχής, ας πούμε $800. Αν η μετοχή κάνει σημαντική κίνηση προς οποιαδήποτε κατεύθυνση, τα κέρδη από το ένα από τα δικαιώματα θα αντισταθμίσουν τις ζημιές από το άλλο και ο επενδυτής θα κερδίσει από την αυξημένη μεταβλητότητα.
Σε περιπτώσεις όπου ο επενδυτής πιστεύει ότι η τιμή της μετοχής θα κινηθεί απότομα αλλά δεν είναι βέβαιος για την κατεύθυνση, η στρατηγική αυτή του επιτρέπει να επωφεληθεί από σημαντικές κινήσεις των τιμών αντισταθμίζοντας παράλληλα τα απρόβλεπτα αποτελέσματα.
5.4. Αντιστάθμιση έναντι του κινδύνου επιτοκίων
Οι μεταβολές των επιτοκίων μπορούν να έχουν βαθύ αντίκτυπο στα χαρτοφυλάκια, ιδίως σε εκείνα με τίτλους σταθερού εισοδήματος, όπως τα ομόλογα. Καθώς τα επιτόκια αυξάνονται, οι τιμές των ομολόγων γενικά πέφτουν, κάτι που μπορεί να προκαλέσει ζημιές στους επενδυτές που κατέχουν ομόλογα ή ETF που σχετίζονται με ομόλογα. Για να αντισταθμίσει αυτόν τον κίνδυνο επιτοκίων, ένας επενδυτής μπορεί να χρησιμοποιήσει δικαιώματα προαίρεσης επί συμβολαίων μελλοντικής εκπλήρωσης επιτοκίων ή ETF ομολόγων.
Για παράδειγμα, αν ένας επενδυτής κατέχει χαρτοφυλάκιο ομολόγων και προβλέπει ότι τα επιτόκια θα αυξηθούν, μπορεί να αγοράσει δικαιώματα πώλησης σε ETF ομολόγων, όπως το iShares 20+ Year Treasury Bond ETF (TLT). Αν τα επιτόκια πράγματι αυξηθούν, η αξία του ETF ομολόγων πιθανότατα θα μειωθεί, αλλά τα δικαιώματα πώλησης θα αυξηθούν σε αξία, αντισταθμίζοντας την ζημιά στο χαρτοφυλάκιο.
Εναλλακτικά, ο επενδυτής θα μπορούσε να αντισταθμίσει χρησιμοποιώντας δικαιώματα προαίρεσης επί συμβολαίων μελλοντικής εκπλήρωσης επιτοκίων. Αγοράζοντας puts σε futures του αμερικανικού δημοσίου ή σε άλλα παράγωγα επιτοκίων, ο επενδυτής μπορεί να αντισταθμίσει τον κίνδυνο αύξησης των επιτοκίων. Η στρατηγική αυτή είναι ιδιαίτερα χρήσιμη για μεγάλους θεσμικούς επενδυτές ή για όσους έχουν μεγάλη έκθεση σε περιουσιακά στοιχεία σταθερού εισοδήματος.
| Ενότητα | Βασικά σημεία |
|---|---|
| Αντιστάθμιση μιας συγκεκριμένης θέσης σε μετοχή | Τα protective puts μπορούν να αντισταθμίσουν βραχυπρόθεσμες ζημιές σε μεμονωμένες μετοχές χωρίς πώληση της θέσης. |
| Αντιστάθμιση ενός διαφοροποιημένου χαρτοφυλακίου | Η χρήση δικαιωμάτων προαίρεσης επί δεικτών (π.χ. δικαιώματα πώλησης επί του S&P 500) μπορεί να αντισταθμίσει ολόκληρο χαρτοφυλάκιο έναντι γενικών πτώσεων της αγοράς. |
| Αντιστάθμιση έναντι της μεταβλητότητας της αγοράς | Τα straddles και τα strangles αντισταθμίζουν τη μεταβλητότητα, επιτρέποντας στους επενδυτές να κερδίζουν από σημαντικές διακυμάνσεις των τιμών προς οποιαδήποτε κατεύθυνση. |
| Αντιστάθμιση έναντι του κινδύνου επιτοκίων | Τα δικαιώματα πώλησης σε ETF ομολόγων ή σε συμβόλαια μελλοντικής εκπλήρωσης επιτοκίων προστατεύουν από τον κίνδυνο αύξησης των επιτοκίων, που επηρεάζει αρνητικά τα χαρτοφυλάκια ομολόγων. |
6. Κίνδυνοι και παράμετροι προς εξέταση
Αν και οι στρατηγικές αντιστάθμισης με δικαιώματα προαίρεσης παρέχουν στους επενδυτές πολύτιμα εργαλεία για τη διαχείριση των κινδύνων του χαρτοφυλακίου, συνοδεύονται επίσης από τις δικές τους προκλήσεις και πιθανά μειονεκτήματα. Η κατανόηση αυτών των κινδύνων είναι κρίσιμη για τη λήψη τεκμηριωμένων αποφάσεων και την αποτελεσματική ενσωμάτωση των δικαιωμάτων προαίρεσης σε μια επενδυτική στρατηγική. Σε αυτή την ενότητα θα εξερευνήσουμε τους βασικούς κινδύνους και τις παραμέτρους που συνδέονται με τη χρήση δικαιωμάτων προαίρεσης για αντιστάθμιση.
6.1. Ασφάλιστρα δικαιωμάτων: το κόστος της αντιστάθμισης
Ένα από τα κύρια μειονεκτήματα της χρήσης δικαιωμάτων προαίρεσης για αντιστάθμιση είναι το κόστος που συνδέεται με την αγορά τους, γνωστό ως ασφάλιστρο. Όταν οι επενδυτές αγοράζουν δικαιώματα, υποχρεούνται να καταβάλουν εκ των προτέρων ένα ασφάλιστρο, το οποίο αντιπροσωπεύει τη μέγιστη πιθανή ζημιά αν το δικαίωμα λήξει χωρίς αξία. Για παράδειγμα, αν ένας επενδυτής αγοράσει ένα protective put για να αντισταθμίσει μια πτώση της τιμής μιας μετοχής, το ασφάλιστρο που καταβλήθηκε για το δικαίωμα είναι ένα βυθισμένο κόστος. Αν η τιμή της μετοχής παραμείνει σταθερή ή ανέβει, το δικαίωμα λήγει χωρίς αξία και ο επενδυτής χάνει το ποσό που κατέβαλε για το δικαίωμα.
Το σωρευτικό κόστος της επαναλαμβανόμενης αγοράς δικαιωμάτων για την αντιστάθμιση ενός χαρτοφυλακίου μπορεί να συσσωρευτεί με την πάροδο του χρόνου, ιδίως αν η αγορά δεν κινείται όπως αναμενόταν. Ως εκ τούτου, οι επενδυτές πρέπει να σταθμίσουν το κόστος των ασφαλίστρων έναντι της προστασίας που παρέχουν. Σε ορισμένες περιπτώσεις, το κόστος της αντιστάθμισης μπορεί να μειώσει σημαντικά τις συνολικές αποδόσεις, ιδίως σε περιόδους χαμηλής μεταβλητότητας όταν η αγορά δεν δικαιολογεί συχνές αγορές δικαιωμάτων.
6.2. Φθορά χρόνου: η απώλεια αξίας του δικαιώματος με την πάροδο του χρόνου
Μια άλλη βασική παράμετρος κατά τη χρήση δικαιωμάτων προαίρεσης για αντιστάθμιση είναι η φθορά χρόνου (time decay), γνωστή και ως theta. Καθώς πλησιάζει η ημερομηνία λήξης ενός δικαιώματος, η αξία του δικαιώματος συνήθως μειώνεται, ιδίως αν η τιμή του υποκείμενου περιουσιακού στοιχείου παραμένει μακριά από την τιμή άσκησης. Αυτή η φθορά χρόνου είναι αποτέλεσμα της μειούμενης πιθανότητας το δικαίωμα να καταστεί κερδοφόρο πριν από τη λήξη.
Για όσους αντισταθμίζουν, η φθορά χρόνου μπορεί να αποτελέσει σημαντικό πρόβλημα. Αν ένας επενδυτής αγοράσει δικαιώματα για να προστατευτεί από μια πιθανή πτώση της τιμής ενός περιουσιακού στοιχείου και το περιουσιακό στοιχείο παραμείνει σταθερό, η αξία του δικαιώματος θα διαβρώνεται με την πάροδο του χρόνου, ακόμη και αν ο κίνδυνος πτώσης της τιμής εξακολουθεί να υφίσταται. Αυτό μπορεί να είναι ιδιαίτερα απογοητευτικό για επενδυτές που ανησυχούν για μακροπρόθεσμους κινδύνους της αγοράς αλλά βλέπουν μικρή βραχυπρόθεσμη μεταβλητότητα. Σε τέτοιες περιπτώσεις, το δικαίωμα μπορεί να χάσει το μεγαλύτερο μέρος της αξίας του πριν προλάβει να παράσχει ουσιαστική προστασία, καθιστώντας το μια δαπανηρή αντιστάθμιση.
6.3. Κίνδυνος ανάθεσης: ο κίνδυνος να σας ανατεθεί το υποκείμενο περιουσιακό στοιχείο
Οι επενδυτές που πουλούν δικαιώματα ως μέρος των στρατηγικών αντιστάθμισής τους, όπως σε μια στρατηγική covered call ή collar, αντιμετωπίζουν τον κίνδυνο της ανάθεσης (assignment). Ανάθεση συμβαίνει όταν ο αγοραστής του δικαιώματος ασκεί το δικαίωμά του να αγοράσει ή να πουλήσει το υποκείμενο περιουσιακό στοιχείο, αναγκάζοντας τον πωλητή του δικαιώματος να εκπληρώσει τους όρους του συμβολαίου. Για παράδειγμα, σε μια στρατηγική covered call, αν η τιμή της μετοχής ανέβει πάνω από την τιμή άσκησης του δικαιώματος αγοράς, ο αγοραστής του δικαιώματος μπορεί να ασκήσει το δικαίωμα αγοράς, απαιτώντας από τον πωλητή να παραδώσει τις μετοχές στη συμφωνημένη τιμή άσκησης.
Ο κίνδυνος ανάθεσης μπορεί να είναι προβληματικός αν ο επενδυτής δεν θέλει να πουλήσει το υποκείμενο περιουσιακό στοιχείο, ιδίως αν το περιουσιακό στοιχείο έχει αυξηθεί σημαντικά σε αξία. Η κατάσταση αυτή οδηγεί τον επενδυτή να παραιτηθεί από πρόσθετα κέρδη που θα μπορούσαν να είχαν πραγματοποιηθεί αν είχε διατηρήσει το περιουσιακό στοιχείο. Επιπλέον, η ανάθεση μπορεί να συμβεί οποιαδήποτε στιγμή πριν από τη λήξη, προσθέτοντας αβεβαιότητα ως προς τον χρόνο της συναλλαγής.
6.4. Κίνδυνος ρευστότητας: ο κίνδυνος δυσκολίας στην αγορά ή πώληση δικαιωμάτων
Ο κίνδυνος ρευστότητας αναφέρεται στον κίνδυνο ένας επενδυτής να αντιμετωπίσει δυσκολία στην αγορά ή πώληση δικαιωμάτων σε ευνοϊκές τιμές λόγω χαμηλού όγκου συναλλαγών ή ευρέων bid-ask spreads. Οι μη ρευστές αγορές δικαιωμάτων μπορούν να οδηγήσουν σε υψηλότερα κόστη συναλλαγών και slippage, γεγονός που μπορεί να μειώσει την αποτελεσματικότητα μιας στρατηγικής αντιστάθμισης. Αν ένα δικαίωμα διαπραγματεύεται αραιά, ο επενδυτής μπορεί να χρειαστεί να δεχθεί λιγότερο ευνοϊκή τιμή για να εισέλθει ή να εξέλθει από μια θέση, διαβρώνοντας πιθανά κέρδη ή αυξάνοντας το κόστος.
Ο κίνδυνος ρευστότητας είναι ιδιαίτερα έντονος σε λιγότερο δημοφιλή ή εξειδικευμένα δικαιώματα, όπως εκείνα επί μικρότερων μετοχών ή εξειδικευμένων ETF. Οι επενδυτές που αντισταθμίζουν με τέτοια δικαιώματα μπορεί να δυσκολεύονται να εκτελέσουν τις συναλλαγές τους στην επιθυμητή τιμή, ιδίως σε περιόδους αυξημένης μεταβλητότητας όταν οι αγορές κινούνται γρήγορα. Για τον λόγο αυτό, πολλοί επενδυτές προτιμούν να αντισταθμίζουν με δικαιώματα σε πολύ ρευστά περιουσιακά στοιχεία, όπως δικαιώματα επί δεικτών ή δικαιώματα σε μετοχές μεγάλης κεφαλαιοποίησης, όπου υπάρχει συνήθως αρκετός όγκος συναλλαγών ώστε να διασφαλίζονται ανταγωνιστικές τιμές και αποτελεσματική εκτέλεση.
| Ενότητα | Βασικά σημεία |
|---|---|
| Ασφάλιστρα δικαιωμάτων | Το κόστος των δικαιωμάτων, γνωστό ως ασφάλιστρα, μπορεί να μειώσει τις συνολικές αποδόσεις, ιδίως όταν τα δικαιώματα λήγουν χωρίς αξία. |
| Φθορά χρόνου | Η φθορά χρόνου μειώνει την αξία των δικαιωμάτων καθώς πλησιάζει η λήξη, ιδίως όταν η τιμή του υποκείμενου περιουσιακού στοιχείου δεν κινείται σημαντικά. |
| Κίνδυνος ανάθεσης | Οι πωλητές δικαιωμάτων αντιμετωπίζουν τον κίνδυνο να τους ανατεθεί το υποκείμενο περιουσιακό στοιχείο, κάτι που μπορεί να τους αναγκάσει να πουλήσουν ή να αγοράσουν σε λιγότερο ευνοϊκές τιμές. |
| Κίνδυνος ρευστότητας | Η χαμηλή ρευστότητα σε ορισμένα δικαιώματα μπορεί να δυσκολέψει την αγορά ή πώληση θέσεων σε ευνοϊκές τιμές, αυξάνοντας το κόστος συναλλαγών. |
7. Συμβουλές για επιτυχημένη αντιστάθμιση με δικαιώματα προαίρεσης
Η αποτελεσματική αντιστάθμιση με δικαιώματα προαίρεσης απαιτεί όχι μόνο στέρεη κατανόηση των στρατηγικών δικαιωμάτων, αλλά και προσεκτικό σχεδιασμό, πειθαρχία και συνεχή παρακολούθηση. Ακολουθούν ορισμένες πρακτικές συμβουλές που βοηθούν τους επενδυτές να πετύχουν στην αντιστάθμιση με δικαιώματα προαίρεσης, ιδίως όταν διαχειρίζονται τον κίνδυνο μέσα σε ένα χαρτοφυλάκιο.
7.1. Ξεκινήστε μικρά: ξεκινήστε με μικρό ποσό κεφαλαίου
Για επενδυτές που είναι νέοι στις συναλλαγές δικαιωμάτων προαίρεσης ή στην αντιστάθμιση, είναι συνετό να ξεκινήσουν μικρά. Τα δικαιώματα προαίρεσης μπορεί να είναι σύνθετα και να ενέχουν σημαντικούς κινδύνους, γι’ αυτό είναι σημαντικό να αποκτήσετε εμπειρία πριν δεσμεύσετε μεγάλο μέρος του κεφαλαίου σας. Η έναρξη με μικρό αριθμό συμβολαίων σας επιτρέπει να δοκιμάσετε διαφορετικές στρατηγικές και να κατανοήσετε πώς ανταποκρίνονται τα δικαιώματα σε διάφορες κινήσεις της αγοράς χωρίς να διακινδυνεύσετε ουσιαστικές ζημιές.
Διαθέτοντας αρχικά ένα μικρό ποσοστό του χαρτοφυλακίου σας σε δικαιώματα προαίρεσης, μπορείτε να χτίσετε σταδιακά την εξειδίκευση και την εμπιστοσύνη σας. Καθώς νιώθετε πιο άνετα με τον μηχανισμό των συναλλαγών δικαιωμάτων προαίρεσης και με τη συμπεριφορά των διαφορετικών στρατηγικών, μπορείτε να αυξήσετε τις επενδύσεις σας.
7.2. Εκπαιδευτείτε: μάθετε για τις συναλλαγές δικαιωμάτων προαίρεσης και τη διαχείριση κινδύνου
Οι συναλλαγές δικαιωμάτων προαίρεσης θεωρούνται συχνά πιο εξελιγμένες από την παραδοσιακή επένδυση σε μετοχές, λόγω των πολλών παραγόντων που επηρεάζουν τις τιμές των δικαιωμάτων, όπως η μεταβλητότητα, η φθορά χρόνου και οι τιμές άσκησης. Ως εκ τούτου, η εκπαίδευση είναι απαραίτητη. Πριν από τη βουτιά σε στρατηγικές αντιστάθμισης με δικαιώματα, οι επενδυτές πρέπει να αφιερώσουν χρόνο για να κατανοήσουν βασικές έννοιες, όπως τα μοντέλα αποτίμησης δικαιωμάτων, οι Greeks (που μετρούν την ευαισθησία σε διάφορους παράγοντες) και οι ειδικοί κίνδυνοι που συνδέονται με διαφορετικές στρατηγικές.
Υπάρχουν πολλοί διαθέσιμοι πόροι, όπως βιβλία, διαδικτυακά μαθήματα και προσομοιωτές αγοράς, που μπορούν να βοηθήσουν στην εμβάθυνση της κατανόησής σας. Επιπλέον, η εξάσκηση με paper trading (προσομοιωμένες συναλλαγές) μπορεί να σας δώσει πρακτική εμπειρία χωρίς τον κίνδυνο πραγματικών ζημιών. Επενδύοντας στην εκπαίδευσή σας, θα είστε καλύτερα εξοπλισμένοι για να λαμβάνετε τεκμηριωμένες αποφάσεις και να εφαρμόζετε στρατηγικές αντιστάθμισης που ευθυγραμμίζονται με την ανοχή σας στον κίνδυνο και τους επενδυτικούς σας στόχους.
7.3. Χρησιμοποιήστε εντολή stop-loss: προστατέψτε τα κέρδη σας και περιορίστε τις ζημιές
Μια εντολή stop-loss είναι μια προκαθορισμένη εντολή πώλησης ενός περιουσιακού στοιχείου όταν φτάσει σε ένα συγκεκριμένο επίπεδο τιμής, περιορίζοντας ουσιαστικά τις πιθανές ζημιές. Αν και οι εντολές stop-loss χρησιμοποιούνται συνήθως στις συναλλαγές μετοχών, μπορούν να αποτελέσουν και πολύτιμο εργαλείο στις συναλλαγές δικαιωμάτων προαίρεσης και στην αντιστάθμιση. Στο πλαίσιο των δικαιωμάτων προαίρεσης, οι εντολές stop-loss μπορούν να βοηθήσουν στην αποφυγή σημαντικών ζημιών αν η αγορά κινηθεί εναντίον σας.
Για παράδειγμα, αν έχετε αγοράσει ένα protective put ως αντιστάθμιση και το υποκείμενο περιουσιακό στοιχείο κινηθεί σε δυσμενή κατεύθυνση, μια εντολή stop-loss μπορεί να κλείσει αυτόματα τη θέση πριν η ζημιά γίνει υπερβολικά μεγάλη. Αυτό σας επιτρέπει να βγείτε από τη συναλλαγή με πιο ελεγχόμενη ζημιά, αποτρέποντας περαιτέρω πτώση. Παρομοίως, οι εντολές stop-loss μπορούν να χρησιμοποιηθούν για την προστασία κερδών, πουλώντας δικαιώματα όταν η αγορά φτάσει σε κερδοφόρο επίπεδο, κλειδώνοντας τα κέρδη και ελαχιστοποιώντας τον κίνδυνο ανατροπής.
7.4. Παρακολουθείτε τις θέσεις σας: ελέγχετε τακτικά τις θέσεις σας σε δικαιώματα
Η αντιστάθμιση με δικαιώματα προαίρεσης απαιτεί ενεργή διαχείριση. Οι συνθήκες της αγοράς μπορούν να αλλάξουν γρήγορα, επηρεάζοντας την αξία των δικαιωμάτων σας και την αποτελεσματικότητα της στρατηγικής αντιστάθμισής σας. Ως εκ τούτου, είναι κρίσιμο να ελέγχετε τακτικά τις θέσεις σας και να τις προσαρμόζετε όποτε χρειάζεται.
Η παρακολούθηση των θέσεων σας σε δικαιώματα περιλαμβάνει την επιτήρηση βασικών παραγόντων όπως η μεταβλητότητα, η φθορά χρόνου και η κίνηση του υποκείμενου περιουσιακού στοιχείου. Αν η αγορά μετατοπιστεί σε μη αναμενόμενη κατεύθυνση, μπορεί να χρειαστεί να τροποποιήσετε τη στρατηγική αντιστάθμισής σας ώστε να αντικατοπτρίζει καλύτερα τις νέες συνθήκες. Για παράδειγμα, αν μια μετοχή που κατέχετε έχει κινηθεί σημαντικά, μπορεί να θέλετε να μεταφέρετε (roll) τις θέσεις σας σε δικαιώματα σε νέα τιμή άσκησης ή νέα ημερομηνία λήξης, ώστε να διατηρήσετε αποτελεσματική κάλυψη.
Επιπλέον, καθώς τα δικαιώματα πλησιάζουν στη λήξη, η αξία τους μπορεί να μειωθεί γρήγορα λόγω φθοράς χρόνου. Σε τέτοιες περιπτώσεις, είναι σημαντικό να αξιολογήσετε αν έχει νόημα να αφήσετε τα δικαιώματα να λήξουν, να τα ασκήσετε ή να κλείσετε νωρίτερα τη θέση. Η ενεργή παρακολούθηση βοηθά να διασφαλίσετε ότι τα δικαιώματά σας λειτουργούν αποτελεσματικά για την αντιστάθμιση του χαρτοφυλακίου σας.
| Ενότητα | Βασικά σημεία |
|---|---|
| Ξεκινήστε μικρά | Ξεκινήστε με μικρό αριθμό συμβολαίων δικαιωμάτων προαίρεσης για να αποκτήσετε εμπειρία και να ελαχιστοποιήσετε τον κίνδυνο πριν αυξήσετε τις επενδύσεις σας. |
| Εκπαιδευτείτε | Επενδύστε στη μάθηση για τις συναλλαγές δικαιωμάτων προαίρεσης, τη διαχείριση κινδύνου και βασικές έννοιες όπως η αποτίμηση δικαιωμάτων και οι Greeks. |
| Χρησιμοποιήστε εντολή stop-loss | Εφαρμόστε εντολές stop-loss για να προστατεύσετε κέρδη και να περιορίσετε πιθανές ζημιές, ιδίως σε ευμετάβλητες αγορές. |
| Παρακολουθείτε τις θέσεις σας | Ελέγχετε και προσαρμόζετε τακτικά τις θέσεις σας σε δικαιώματα ώστε να παραμένουν ευθυγραμμισμένες με τις τρέχουσες συνθήκες της αγοράς και τους στόχους αντιστάθμισής σας. |
Συμπέρασμα
Η αντιστάθμιση με δικαιώματα προαίρεσης προσφέρει στους επενδυτές ισχυρά εργαλεία για την προστασία των χαρτοφυλακίων τους από κινδύνους πτώσης, διατηρώντας παράλληλα τη συμμετοχή σε πιθανά κέρδη. Χρησιμοποιώντας διάφορες στρατηγικές δικαιωμάτων προαίρεσης, όπως covered calls, protective puts, collars και straddles, οι επενδυτές μπορούν να διαχειριστούν αποτελεσματικά τις αβεβαιότητες και τη μεταβλητότητα των χρηματοπιστωτικών αγορών. Οι στρατηγικές αυτές επιτρέπουν στους επενδυτές να αντισταθμίζουν πτώσεις μεμονωμένων μετοχών, ευρύτερες πτώσεις της αγοράς, διακυμάνσεις των επιτοκίων και περιόδους αυξημένης μεταβλητότητας, προσφέροντας ηρεμία και μειώνοντας την πιθανότητα σημαντικών ζημιών.
Ωστόσο, η επιτυχημένη αντιστάθμιση με δικαιώματα προαίρεσης απαιτεί προσεκτικό σχεδιασμό, εκπαίδευση και πειθαρχία. Η κατανόηση του μηχανισμού των συμβολαίων δικαιωμάτων προαίρεσης, όπως τα ασφάλιστρα, οι τιμές άσκησης, οι ημερομηνίες λήξης και η εσωτερική και εξωτερική αξία των δικαιωμάτων, είναι κρίσιμη για την αποτελεσματική εφαρμογή των στρατηγικών αντιστάθμισης. Επιπλέον, παράγοντες όπως η σύνθεση του χαρτοφυλακίου, η προοπτική της αγοράς και η ανοχή στον κίνδυνο πρέπει να ληφθούν υπόψη για την επιλογή της κατάλληλης στρατηγικής για τη μοναδική οικονομική κατάσταση κάθε επενδυτή.
Είναι εξίσου σημαντικό να αναγνωρίζονται οι εγγενείς κίνδυνοι των συναλλαγών δικαιωμάτων προαίρεσης, όπως το κόστος των ασφαλίστρων, η φθορά χρόνου, ο κίνδυνος ανάθεσης και οι προκλήσεις ρευστότητας. Οι κίνδυνοι αυτοί υπογραμμίζουν τη σημασία της εξισορρόπησης του κόστους της αντιστάθμισης με τα οφέλη της, διασφαλίζοντας ότι οι στρατηγικές δικαιωμάτων προαίρεσης είναι οικονομικά αποδοτικές και ευθυγραμμισμένες με τους μακροπρόθεσμους οικονομικούς στόχους.
Για τους νέους επενδυτές, η έναρξη με μικρά ποσά, η συνεχής εκπαίδευση και η τακτική παρακολούθηση των θέσεων είναι κρίσιμα βήματα για να διασφαλιστούν επιτυχημένα αποτελέσματα αντιστάθμισης. Καθώς οι επενδυτές αποκτούν μεγαλύτερη εμπειρία, μπορούν να αυξήσουν τη χρήση δικαιωμάτων προαίρεσης και να βελτιώσουν τις στρατηγικές τους ώστε να ταιριάζουν στις μεταβαλλόμενες συνθήκες της αγοράς και στα προφίλ κινδύνου.
Εν κατακλείδι, αν και η αντιστάθμιση με δικαιώματα προαίρεσης μπορεί να είναι σύνθετη, προσφέρει μια ευέλικτη και δυναμική προσέγγιση στη διαχείριση του κινδύνου χαρτοφυλακίου. Ενσωματώνοντας αυτές τις στρατηγικές στο επενδυτικό τους οπλοστάσιο, οι επενδυτές μπορούν να κινηθούν σε αβέβαιες αγορές με μεγαλύτερη αυτοπεποίθηση, γνωρίζοντας ότι διαθέτουν ένα δίχτυ ασφαλείας για τον μετριασμό πιθανών ζημιών, επιτρέποντας παράλληλα ευκαιρίες ανάπτυξης.
Τα προϊόντα με μόχλευση μπορούν να προκαλέσουν γρήγορη απώλεια χρημάτων. Στην Ελλάδα ισχύουν όρια μόχλευσης για τα CFD που διατίθενται σε ιδιώτες πελάτες.