1 Τα Crypto ETF χάνουν κεφάλαια
1.1 Από τις ρεκόρ εισροές στις ιστορικές εκροές
Στις αρχές του 2024 ήταν η στιγμή του IPO για τα κρυπτονομίσματα: στις 11 Ιανουαρίου 2024 οι αμερικανικές ρυθμιστικές αρχές ενέκριναν την πρώτη δέσμη spot Bitcoin exchange‑traded funds. Σε λιγότερο από τέσσερις εβδομάδες, τα προϊόντα αυτά απορρόφησαν περίπου $10 δισ. νέου κεφαλαίου (κατά μέσο όρο $125 εκατ. την ημέρα), ενώ το Bitcoin έτρεχε προς νέο ιστορικό υψηλό.
Στα τέλη Φεβρουαρίου ο ενθουσιασμός κορυφώθηκε. Το iShares Bitcoin Trust (IBIT) της BlackRock έσπασε το ρεκόρ του ταχύτερου ETF που έφτασε τα $10 δισ. σε περιουσιακά στοιχεία (μέσα σε μόλις επτά εβδομάδες), πριν ξεπεράσει τα $20 δισ. έναν μήνα αργότερα. Ωστόσο, ό,τι ξεκίνησε ως καταρράκτης εισροών αντιστράφηκε σταδιακά μέσα στο 2024 και στο 2025: στις 2 Ιανουαρίου 2025 το IBIT κατέγραψε την πρώτη του τριήμερη σειρά αναλήψεων, με κορύφωση μια εκροή $465 εκατ. σε μία μόνο ημέρα, ενώ οι εβδομαδιαίες εξαγορές επιταχύνθηκαν σε ολόκληρο τον κλάδο.
1.2 Το εύρος του προβλήματος: προϊόντα με επίκεντρο το Bitcoin έναντι του Ethereum
Οι εκροές δεν είναι ομοιόμορφα κατανεμημένες. Τα προϊόντα Bitcoin κατέχουν ακόμη το μεγαλύτερο μερίδιο των περιουσιακών στοιχείων (≈ $92 δισ.), αλλά κυριαρχούν και στην καταγραφή των εξαγορών: την εβδομάδα που έληξε στις 14 Απριλίου 2025 αποχώρησαν $751 εκατ. από τα Bitcoin ETF. Τα προϊόντα Ethereum διηγούνται μια διαφορετική ιστορία: μικρότερα υπό διαχείριση περιουσιακά στοιχεία (≈ $7 δισ.), αλλά επίμονη αδιαφορία. Σε διάστημα 11 ημερών τον Μάρτιο έχασαν $358 εκατ., και το κορυφαίο Grayscale ETHE έχει χάσει πάνω από μισό δισεκατομμύριο δολάρια από την αρχή του έτους, καθώς οι επενδυτές αποθαρρύνονται από την αδυναμία να κερδίσουν απόδοση staking.
1.3 Στιγμιότυπο των τρεχουσών ροών (Απρίλιος 2025)
Η εικόνα των ροών παραμένει ασταθής. Μια σύντομη διήμερη ανάκαμψη στα μέσα Απριλίου κόπηκε όταν στις 17 Απριλίου καταγράφηκαν καθαρές εκροές Bitcoin ETF ύψους $169,9 εκατ., διακόπτοντας τη σειρά ανάκαμψης. Τα εβδομαδιαία στοιχεία της CoinShares καταγράφουν πλέον $7,2 δισ. που αποσύρθηκαν από κεφάλαια ψηφιακών περιουσιακών στοιχείων από τις αρχές Φεβρουαρίου, εξαλείφοντας ουσιαστικά σχεδόν όλες τις εισροές του 2025. Το GBTC της Grayscale, με τις υψηλές χρεώσεις, εκτιμάται ότι έχει χάσει σχεδόν $20 δισ. από τη μετατροπή του, μία από τις μεγαλύτερες εξόδους κεφαλαίων στην ιστορία των ETF.
| Μέγεθος | Ιαν‑Φεβ 2024 (φάση εκκίνησης) | YTD 2025 | Εβδομάδα που έληξε 14 Απρ 2025 | Τρέχοντα AUM (18 Απρ 2025) |
|---|---|---|---|---|
| Καθαρές ροές: Bitcoin spot ETF | + $10,1 δισ. | + $215 εκατ. | – $751 εκατ. | ≈ $92 δισ. |
| Καθαρές ροές: Ethereum spot ETF | Δ/Ε | – $565 εκατ. | – $37,6 εκατ. | ≈ $7 δισ. |
| Μεγαλύτερη ημερήσια ροή (BTC ETF) | + $1,0 δισ. (28 Φεβ 2024) | – $465 εκατ. (2 Ιαν 2025) | – $169,9 εκατ. (17 Απρ 2025) | — |
| Σωρευτικές εκροές GBTC | — | ≈ $20 δισ. | — | — |
2 Ανατομία των εκροών
2.1 Το βάρος των χρεώσεων και ο αγώνας προς τον πάτο
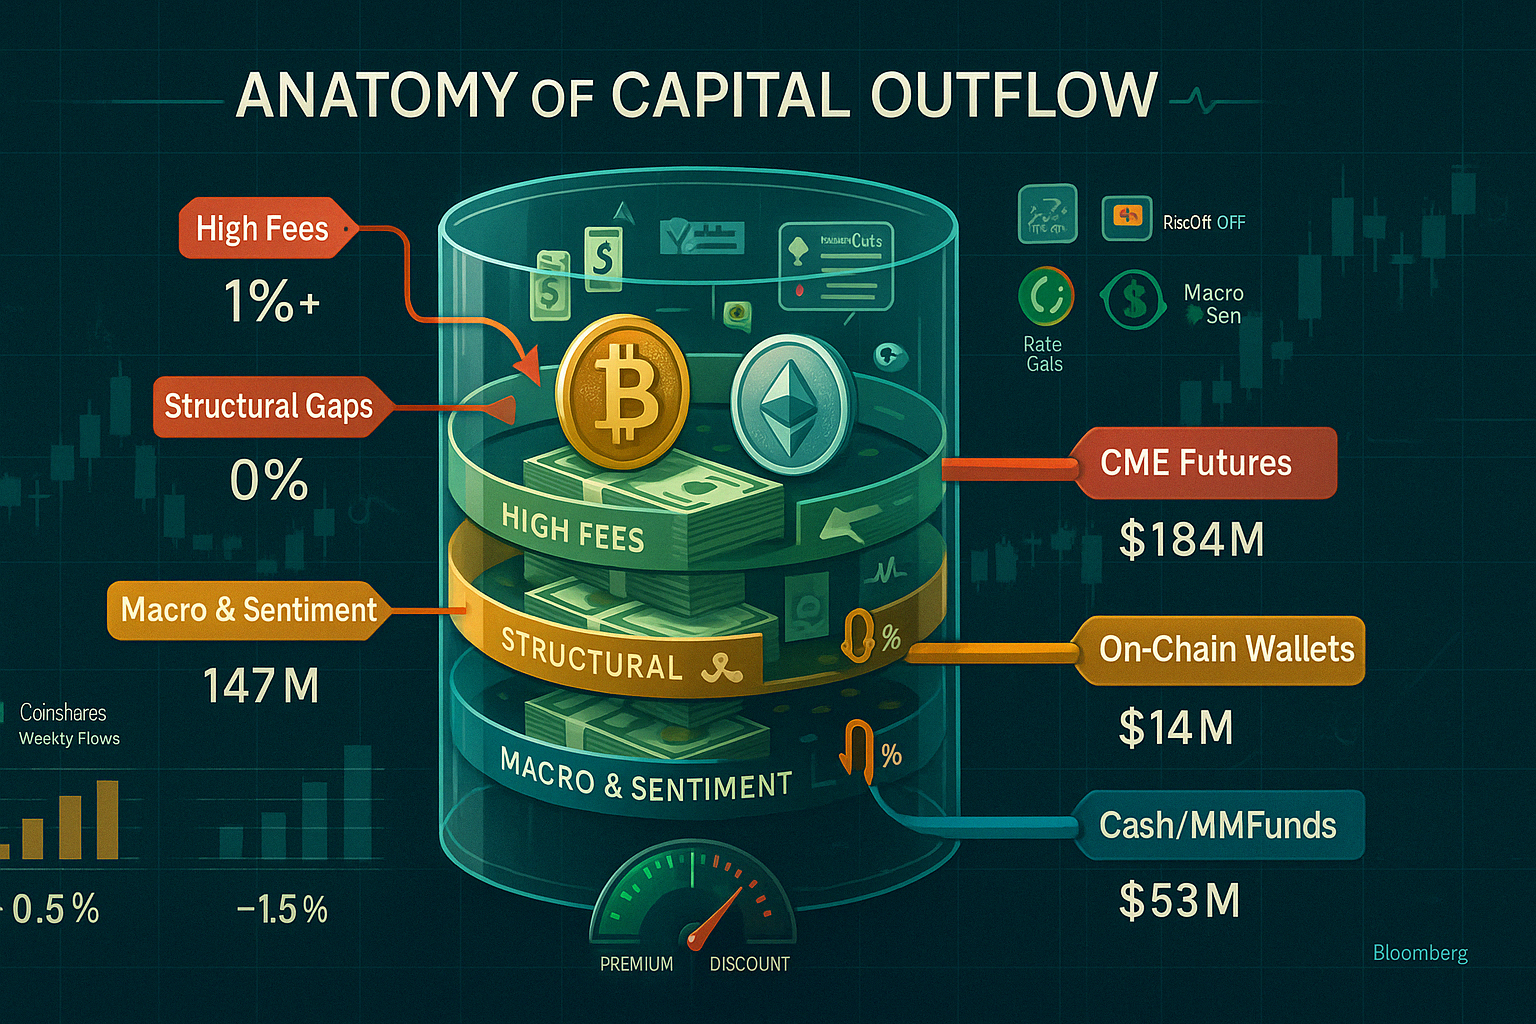
Ο πόλεμος των χρεώσεων που ξέσπασε τον Ιανουάριο του 2024 έχει γίνει υπαρξιακή απειλή για τους παλαιούς παίκτες με υψηλό κόστος. Η Grayscale κράτησε σταθερά το 1,5 %, ενώ οι νεότεροι ανταγωνιστές μείωσαν τους δείκτες εξόδων μέχρι και στο 0,12 % μέσω προσωρινών απαλλαγών. Η διάμεση χρέωση ενός spot‑Bitcoin ETF κινείται πλέον λίγο κάτω από το 0,30 %. Με κάθε επιπλέον μονάδα βάσης τριβής, τα χάσματα απόδοσης διευρύνονται, σωρευόμενα ετησίως και κάνοντας τις διαφορές χρεώσεων οδυνηρά ορατές στα γραφήματα συνολικής απόδοσης. Όπως ήταν αναμενόμενο, τα πρότυπα των εξαγορών ακολουθούν σχεδόν ένα προς ένα τις βαθμίδες χρεώσεων: το GBTC έχει χάσει σχεδόν 20 δισ. δολάρια ΗΠΑ από τη μετατροπή του, ενώ τα ETF με χρέωση κάτω από 0,30 % συνεχίζουν να προσελκύουν σταθερές «βασικές» τοποθετήσεις ακόμη και σε εβδομάδες πτώσης.
2.2 Δομικοί περιορισμοί: χωρίς staking, χωρίς απόδοση
Σε αντίθεση με την κατοχή εγγενών token on‑chain, οι επενδυτές σε ETF δεν μπορούν να κάνουν staking Ethereum ούτε να συμμετέχουν σε προγράμματα απόδοσης δεύτερου επιπέδου του Bitcoin. Το Ether αποδίδει σήμερα 3,5 – 5 % μέσω εγγενούς staking· τα προγράμματα «pass‑through» για το Bitcoin σε ορισμένους θεματοφύλακες προσφέρουν < 1 %, αλλά ακόμη και αυτό μηδενίζεται μέσα στα περιτυλίγματα των ETF. Η διαφορά απόδοσης διαβρώνει την επιχειρηματολογία συνολικής απόδοσης για τα παθητικά προϊόντα, σπρώχνοντας τους εξειδικευμένους επενδυτές πίσω στο on‑chain ή προς κεντρικοποιημένα ανταλλακτήρια που μεταβιβάζουν τις ανταμοιβές. Το αποτέλεσμα: το ETHE της Grayscale έχει δει αδιάκοπες εκροές, πάνω από 2,9 δισ. δολάρια ΗΠΑ από τον Ιούλιο του 2024, παρά το ότι η τιμή του Ethereum διατηρείται πάνω από 3.100 δολάρια ΗΠΑ.
2.3 Ρευστοποίηση κερδών, εκπτώσεις στο NAV και πίεση arbitrage
Το υψηλό των 73 χιλ. δολαρίων ΗΠΑ του Bitcoin τον Μάρτιο του 2024 πυροδότησε το πρώτο κύμα ρευστοποίησης κερδών. Καθώς οι εξαγορές αυξάνονταν, το GBTC πέρασε από ένα οριακό premium σε έκπτωση –1,8 %, ενώ το ETHE έπεσε στο –8,2 %. Οι market maker έκαναν arbitrage σε αυτές τις εκπτώσεις πουλώντας short τα ETF και αγοράζοντας spot, επιταχύνοντας τις εκροές. Τα hedge funds μετέφεραν επίσης κεφάλαια σε συμβόλαια μελλοντικής εκπλήρωσης του CME για να αποσπάσουν διαφορές basis, αποστραγγίζοντας περαιτέρω τη ρευστότητα των ETF. Οι μηχανικές πωλήσεις που συνδέονται με τις εξαγορές των εξουσιοδοτημένων συμμετεχόντων ενέτειναν την πτωτική μεταβλητότητα, μετατρέποντας μικρά χάσματα NAV σε αυτοεκπληρούμενες σπείρες εκροών.
2.4 Μακροοικονομικοί και ρυθμιστικοί ανεμοί
Ο επίμονος πληθωρισμός στις ΗΠΑ και μια Federal Reserve που επιμένει στο «υψηλότερα για περισσότερο» κράτησαν τις πραγματικές αποδόσεις θετικές μέχρι το Q1 2025, υπονομεύοντας την αφήγηση των περιουσιακών στοιχείων χωρίς απόδοση. Στο μεταξύ, οι εν εξελίξει δικαστικές διαμάχες της SEC κατά μεγάλων ανταλλακτηρίων και η καθυστέρηση του Κογκρέσου στη νομοθεσία για τα stablecoin διατήρησαν ένα σύννεφο ρυθμιστικού κινδύνου. Στο εξωτερικό, οι κανόνες Markets in Crypto‑Assets (MiCA) της Ευρώπης δεν έχουν ακόμη εναρμονιστεί με τα αμερικανικά πλαίσια, περιορίζοντας το διασυνοριακό μάρκετινγκ ETP. Συνολικά, αυτά τα μακροοικονομικά και ρυθμιστικά αντίρροπα ρεύματα μείωσαν την όρεξη για ρίσκο ακριβώς τη στιγμή που τα ETF έχαναν το πριμ καινοτομίας τους.
| ETF | Δείκτης εξόδων | Απαλλαγή χρέωσης | Έκπτωση/Premium (18 Απρ 2025) | Μεταβιβάζεται η απόδοση; |
|---|---|---|---|---|
| GBTC | 1,50 % | Καμία | –1,8 % | Όχι |
| IBIT | 0,25 % | 0,12 % στα πρώτα US$5 δισ. (12 μήνες) | +0,1 % | Όχι |
| FBTC | 0,25 % | Απαλλαγή τους πρώτους 6 μήνες | ±0,0 % | Όχι |
| ETHE | 1,50 % | Καμία | –8,2 % | Όχι (δεν γίνεται staking) |
3 Μικροδομή της αγοράς και συμπεριφορά των επενδυτών
3.1 Θεσμική μετατόπιση και arbitrage των hedge funds
Το κεφάλαιο δεν φεύγει από τα κρυπτονομίσματα· μετατοπίζεται. Τα στοιχεία του CME δείχνουν ότι το ανοιχτό ενδιαφέρον στα συμβόλαια μελλοντικής εκπλήρωσης Bitcoin με μετρητά ανέβηκε σε ρεκόρ 27.400 συμβολαίων στις 15 Απριλίου 2025, που ισοδυναμεί με περίπου 137 000 BTC ή 8,9 δισ. δολάρια ΗΠΑ με τις τότε τιμές. Οι λογαριασμοί asset managers ήταν καθαρά long +9.600 συμβόλαια, ενώ τα leveraged funds έπεσαν στα –11.200 συμβόλαια, εικονογραφώντας το κλασικό carry trade: τα hedge funds πουλούν short συμβόλαια ή ETF και αγοράζουν spot για να αποσπάσουν διαφορές basis ή εκπτώσεις NAV. Κάθε εξαγορά εξουσιοδοτημένου συμμετέχοντα από το GBTC παραδίδει φρέσκα νομίσματα στα γραφεία arbitrage, τα οποία τα ανακυκλώνουν αμέσως στο σύμπλεγμα των futures υψηλού περιθωρίου ή στα offshore perpetuals. Στην ουσία, η ρευστότητα μεταναστεύει από το περιτύλιγμα του ETF σε χώρους παραγώγων που μπορούν να χρηματοδοτηθούν φθηνότερα και να αντισταθμιστούν μέσα στην ημέρα.
3.2 Διάθεση των ιδιωτών και αφηγήματα των media
Το Google Trends βαθμολόγησε τον όρο αναζήτησης «Bitcoin ETF» με 100 κατά τη φρενίτιδα της εκκίνησης τον Ιανουάριο του 2024. Το ενδιαφέρον κατέρρευσε στο 28 μέχρι τον Δεκέμβριο, αλλά ανέβηκε στο 34 τον Μάρτιο του 2025, η πρώτη διαδοχική άνοδος φέτος. Ωστόσο, η επισκεψιμότητα παραμένει πολύ κάτω από τα επίπεδα που απαιτούνται για να αντισταθμιστούν οι θεσμικές πωλήσεις. Η εταιρεία ανάλυσης social media LunarCrush καταγράφει πτώση 61 % στις αναφορές hashtag (#BitcoinETF, #SpotETF) μεταξύ του Q2 2024 και του Q1 2025. Η κύρια κάλυψη των media μετατοπίστηκε επίσης από τίτλους «ιστορική έγκριση» σε αποσπάσματα «ρεκόρ εκροών», τροφοδοτώντας έναν αντανακλαστικό κύκλο: οι αρνητικές ροές οδηγούν σε αρνητικές ιστορίες, που μειώνουν τον ενθουσιασμό των ιδιωτών και ενισχύουν τις ροές.
3.3 Δυναμική ρευστότητας: ανταλλακτήρια έναντι βιβλίων εντολών των ETF
Στις 17 Απριλίου 2025, ο συνολικός τζίρος των spot ανταλλακτηρίων (Binance, Coinbase, Bybit, Kraken) έφτασε τα 34 δισ. δολάρια ΗΠΑ, το υψηλότερο από την κορύφωση των τιμών τον Μάρτιο, ενώ ο συνολικός όγκος στα δέκα αμερικανικά Bitcoin spot ETF ήταν μόλις 2,1 δισ. δολάρια ΗΠΑ, μειωμένος κατά 39 % από τον μέσο όρο του Φεβρουαρίου. Μόνο τα perpetuals Bitcoin του Coinbase International έτρεξαν 100 δισ. δολάρια ΗΠΑ σε εβδομαδιαίο ονομαστικό όγκο, επισκιάζοντας τις συναλλαγές των ETF. Τα bid‑ask spread μέσα στα βιβλία εντολών των ETF έχουν διευρυνθεί σε 4–6 μονάδες βάσης τις ήσυχες ημέρες, διπλάσια από τα επίπεδα του Q1 2024, επειδή οι market maker αντισταθμίζουν πλέον το απόθεμά τους σε βαθύτερες offshore δεξαμενές παραγώγων αντί στα ίδια τα ETF. Η σχετική έλλειψη ρευστότητας αποθαρρύνει περαιτέρω τους τακτικούς traders, αφήνοντας τους κατόχους μακροπρόθεσμων θέσεων να απορροφούν τις εξαγορές.
| Δείκτης | Φρενίτιδα εκκίνησης (Ιαν 2024) | Τρέχον (18 Απρ 2025) | Δ |
|---|---|---|---|
| Ανοιχτό ενδιαφέρον futures Bitcoin στο CME | 16 700 συμβόλαια | 27 400 συμβόλαια | +64 % |
| Καθαρή θέση asset managers (CME) | +4 200 συμβόλαια | +9 600 συμβόλαια | +129 % |
| Google Trends: «Bitcoin ETF» | 100 | 34 | –66 % |
| Αναφορές hashtag στα social (#BitcoinETF) | Βάση 100 | 39 | –61 % |
| Ημερήσιος όγκος spot ανταλλακτηρίων | US $22 δισ. | US $34 δισ. | +55 % |
| Ημερήσιος όγκος αμερικανικών Bitcoin ETF | US $5,4 δισ. | US $2,1 δισ. | –61 % |
| Μέσο bid‑ask spread ETF | 2–3 bps | 4–6 bps | Ευρύτερο |
4 Ανταγωνιστικό τοπίο των Crypto ETF
4.1 Τα κληρονομημένα trust: GBTC και ETHE της Grayscale
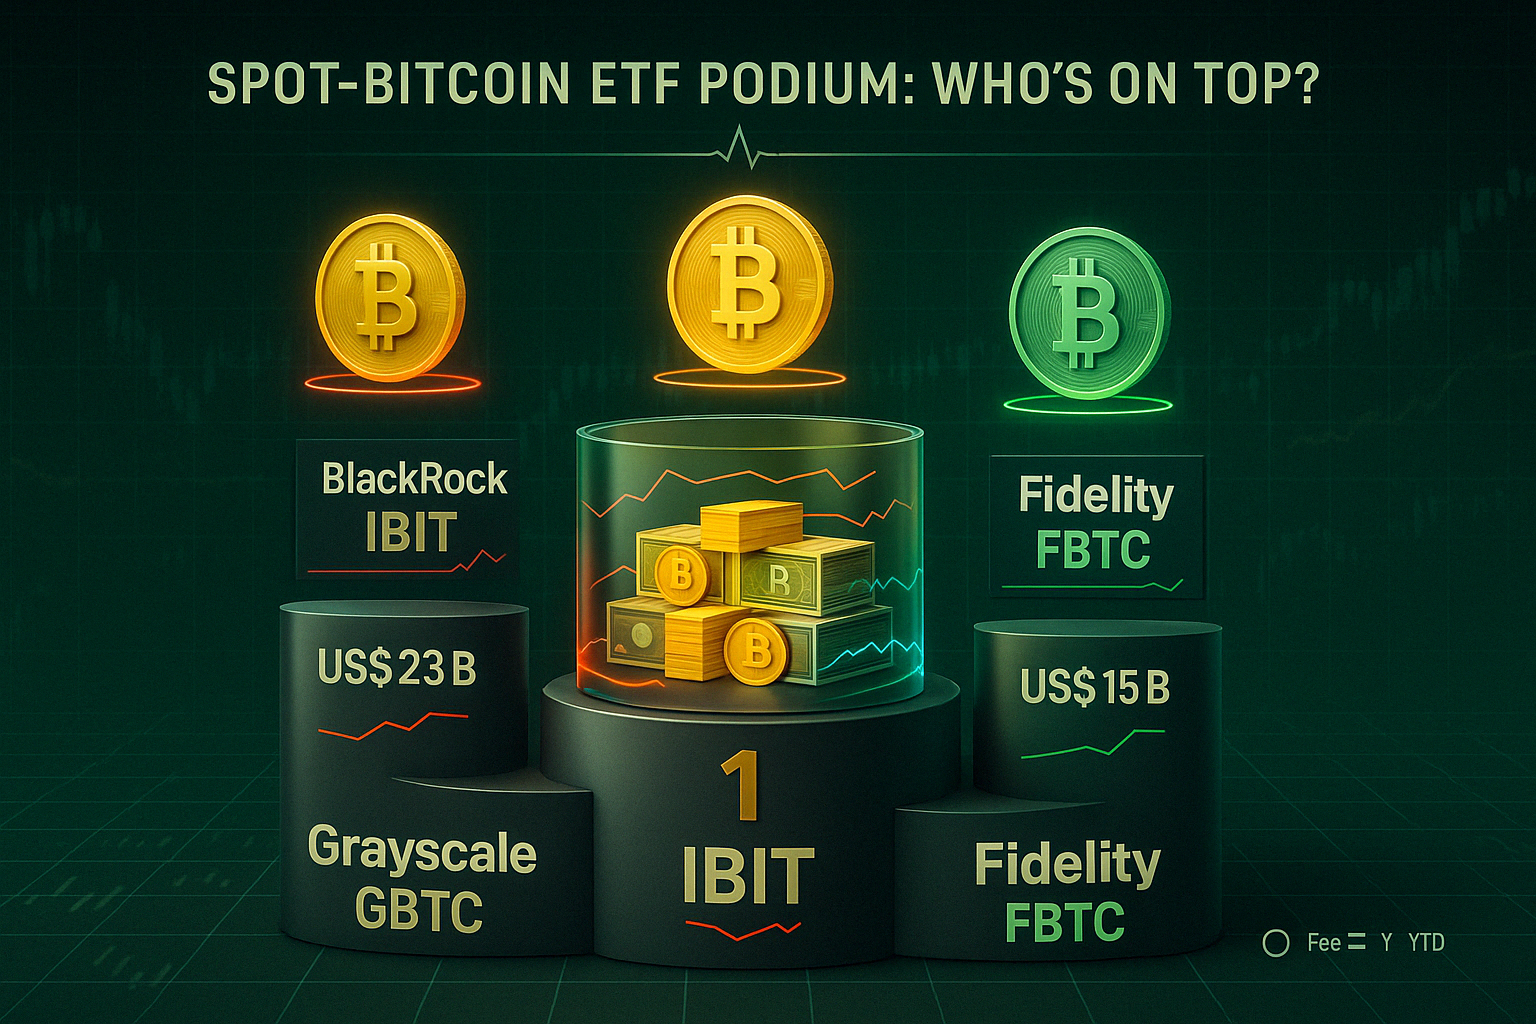
Η Grayscale μετέτρεψε τα δεκαετή κλειστού τύπου trust της σε exchange‑traded funds στις 11 Ιανουαρίου 2024, κληρονομώντας αμέσως μια τεράστια βάση περιουσιακών στοιχείων, αλλά και το υψηλότερο πρόγραμμα χρεώσεων του κλάδου (1,50 %). Μετά τη μετατροπή, το GBTC εξακολουθεί να διαθέτει τη μεγαλύτερη δεξαμενή Bitcoin που κατέχεται από ένα μόνο προϊόν (≈ 303 000 BTC αξίας ≈ US $21,5 δισ.) ακόμη και μετά από θεαματικές εκροές. Το ETHE παραμένει το κυρίαρχο εισηγμένο όχημα Ether (≈ 1,9 εκατ. ETH, ≈ US $6 δισ. AUM), αλλά χάνει κεφάλαια κάθε εβδομάδα, καθώς οι επενδυτές εξεγείρονται τόσο για τη χρέωση όσο και για την απουσία απόδοσης staking on‑chain.
Το πλεονέκτημα της Grayscale είναι η αναγνωρισιμότητα του brand· η αχίλλειος πτέρνα της είναι το κόστος. Μέχρι οι αμοιβές διαχείρισης να πέσουν κάτω από 0,30 %, οι αναλυτές αναμένουν ένα σταθερό ρεύμα νομισμάτων που φεύγουν προς φθηνότερα περιτυλίγματα.
4.2 Οι challengers με χαμηλές χρεώσεις: BlackRock, Fidelity, Bitwise
Το BlackRock IBIT έδωσε τον τόνο με μια επιθετικά χαμηλή βασική χρέωση 0,25 % και μια δωδεκάμηνη απαλλαγή που μειώνει στο μισό, στο 0,12 %, τα πρώτα US $5 δισ. Στις 18 Απριλίου 2025 το fund βρίσκεται λίγο κάτω από US $23 δισ. AUM, απορροφώντας το μεγαλύτερο μέρος των υπολειπόμενων εισροών ακόμη και σε εβδομάδες risk‑off.
Το Fidelity FBTC αντιγράφει την οικονομία του IBIT (χρέωση 0,25 %, εξάμηνη απαλλαγή) και έχει συγκεντρώσει ≈ US $15 δισ. Το Bitwise BITB πήγε ένα βήμα παραπέρα: μόνιμη χρέωση 0,20 %, με απαλλαγή στο 0,00 % για το πρώτο US $1 δισ. μέχρι τον Ιανουάριο του 2026, κάτι που το βοήθησε να ξεπεράσει το όριο των US $5 δισ. Αυτά τα προϊόντα απευθύνονται σε μακροπρόθεσμους διαχειριστές όπως οι Registered Investment Advisors, πολλοί από τους οποίους έχουν διακριτική ευχέρεια να επενδύουν μόνο σε ETF με συνολικό δείκτη εξόδων κάτω από 0,40 %.
4.3 Mini trust, παράγωγα και ενεργά διαχειριζόμενα Crypto ETF στον αγωγό
Οι εκδότες δεύτερης βαθμίδας στοχεύουν σε εξειδικευμένες θέσεις: το ARK 21Shares (ARKB) και το Invesco Galaxy (BTCO) προσφέρουν μέτρια πλεονεκτήματα χρέωσης (0,21 %–0,25 %) συν επικαλύψεις ESG. Το HODL της VanEck και το BRRR της Valkyrie προβάλλονται ως επιλογές «καθαρού Bitcoin» που αναδιαρθρώνονται λιγότερο συχνά για να ελαχιστοποιούν το slippage.
Κοιτάζοντας μπροστά, αρκετοί αιτούντες (Franklin Templeton, WisdomTree) έχουν καταθέσει αιτήσεις για Ethereum ETF «με δυνατότητα staking» που θα μπορούσαν να διανείμουν μέρος των ανταμοιβών των validator. Στο μεταξύ, το σύμπλεγμα futures υπό τη ρύθμιση του CFTC υποστηρίζει μια αυξανόμενη σειρά ενεργά διαχειριζόμενων κεφαλαίων στρατηγικής Bitcoin (π.χ. BITX, MAXI) που εναλλάσσονται μεταξύ futures και μετρητών για να περιορίσουν τη μεταβλητότητα.
| Ticker | Εκδότης | Επίκεντρο περιουσιακού στοιχείου | Ημερομηνία εκκίνησης | Δείκτης εξόδων | AUM (18 Απρ 2025) | Καθαρές ροές YTD |
|---|---|---|---|---|---|---|
| GBTC | Grayscale | Bitcoin | 11 Ιαν 2024 (μετατροπή) | 1,50 % | US $21,5 δισ. | – US $19,9 δισ. |
| ETHE | Grayscale | Ethereum | 11 Ιαν 2024 (μετατροπή) | 1,50 % | US $6,0 δισ. | – US $2,3 δισ. |
| IBIT | BlackRock | Bitcoin | 11 Ιαν 2024 | 0,25 % (απαλλαγή 0,12 %) | US $23,0 δισ. | + US $3,4 δισ. |
| FBTC | Fidelity | Bitcoin | 11 Ιαν 2024 | 0,25 % | US $15,1 δισ. | + US $1,9 δισ. |
| BITB | Bitwise | Bitcoin | 11 Ιαν 2024 | 0,20 % (απαλλαγή 0 % έως US $1 δισ.) | US $5,2 δισ. | + US $1,2 δισ. |
| ARKB | ARK 21Shares | Bitcoin | 11 Ιαν 2024 | 0,21 % | US $3,3 δισ. | + US $0,7 δισ. |
| BTCO | Invesco Galaxy | Bitcoin | 11 Ιαν 2024 | 0,25 % | US $2,1 δισ. | + US $0,4 δισ. |
| HODL | VanEck | Bitcoin | 11 Ιαν 2024 | 0,20 % | US $1,4 δισ. | + US $0,3 δισ. |
| BRRR | Valkyrie | Bitcoin | 11 Ιαν 2024 | 0,25 % | US $0,9 δισ. | + US $0,2 δισ. |
Αυτά τα στοιχεία αναδεικνύουν μια διχοτομημένη αγορά: τα κληρονομημένα trust αιμορραγούν κεφάλαια υπό την πίεση των χρεώσεων, ενώ οι νεοεισερχόμενοι με χαμηλές χρεώσεις ενοποιούν μερίδια και τα εξειδικευμένα προϊόντα επωάζουν ειδικές προσεγγίσεις όπως το ESG ή η ενεργή διαχείριση ρίσκου.
5 Ευκαιρία μέσα στη σφαγή
5.1 Στρατηγικές arbitrage έκπτωσης προς NAV
Οι εκπτώσεις –1 % έως –2 % στο GBTC και –8 % στο ETHE μπορεί να φαίνονται μέτριες δίπλα στα διψήφια χάσματα της εποχής των trust, αλλά εξακολουθούν να μεταφράζονται σε ουσιαστικό alpha για τα γραφεία των hedge funds που μπορούν να αγοράζουν μετοχές ETF, να τις εξαγοράζουν σε νομίσματα και να τις ρευστοποιούν on‑chain. Για ιδιώτες επενδυτές χωρίς πρόσβαση ως εξουσιοδοτημένοι συμμετέχοντες, η απλή αγορά μετοχών κάτω από την καθαρή αξία ενεργητικού προσφέρει ενσωματωμένο μαξιλάρι έναντι του spot. Ιστορικές μελέτες επαναφοράς στον μέσο όρο δείχνουν ότι η έκπτωση του GBTC στενεύει κάτω από 0,5 % κατά τις εκρήξεις ανανεωμένων εισροών, υπονοώντας πιθανή υπεραπόδοση +150 μονάδων βάσης αν οι ροές αλλάξουν κατεύθυνση. Οι επενδυτές θα πρέπει να παρακολουθούν τις ημερήσιες ροές premium/discount από τους εκδότες και τους πίνακες ανάλυσης ETF και να είναι έτοιμοι να μετακινούν κεφάλαια γρήγορα.
5.2 Tax‑loss harvesting και γωνίες αναδιάρθρωσης χαρτοφυλακίου
Τα κρυπτονομίσματα παραμένουν εκτός του αμερικανικού κανόνα wash‑sale, που σημαίνει ότι ένας επενδυτής μπορεί να πουλήσει ένα Bitcoin ETF, να πραγματοποιήσει την κεφαλαιακή ζημία και να αγοράσει αμέσως ξανά έκθεση σε Bitcoin, είτε μέσω ανταγωνιστή με χαμηλότερη χρέωση είτε μέσω άμεσης φύλαξης, χωρίς να περιμένει τις συνήθεις 30 ημέρες. Αυτό το παραθυράκι πιθανότατα θα κλείσει όταν το Κογκρέσο εναρμονίσει τα κρυπτονομίσματα με το δίκαιο κινητών αξιών, αλλά από τον Απρίλιο του 2025 δημιουργεί μια σπάνια δωρεάν επιλογή για συμψηφισμό άλλων κερδών του 2025 ενώ παραμένει κανείς πλήρως επενδεδυμένος. Οι εξειδικευμένοι διαχειριστές συνδυάζουν το loss harvesting με fee arbitrage: καταγράφουν τη ζημία του GBTC, μετακινούνται σε fund 0,25 % και αποκτούν τόσο φορολογικό alpha όσο και ετήσια εξοικονόμηση χρεώσεων.
5.3 Ευνοϊκοί άνεμοι από μειώσεις επιτοκίων: πώς η νομισματική πολιτική θα μπορούσε να αλλάξει το σενάριο
Οι αγορές futures αποδίδουν πλέον ≈ 70 % πιθανότητες για την πρώτη μείωση επιτοκίων της Federal Reserve μέχρι τη συνεδρίαση της FOMC τον Ιούλιο 2025, με τους traders να τιμολογούν σωρευτική χαλάρωση 50 μονάδων βάσης μέχρι το τέλος του έτους. Οι χαμηλότερες πραγματικές αποδόσεις συσχετίζονται ιστορικά με ισχυρότερη απόδοση των κρυπτονομισμάτων, καθώς το κόστος ευκαιρίας της κατοχής περιουσιακών στοιχείων χωρίς απόδοση μειώνεται. Αν η Fed αλλάξει πορεία, οι αδρανείς προϋπολογισμοί ρίσκου σε συνταξιοδοτικά και multi‑asset funds θα μπορούσαν να τοποθετηθούν ξανά στους πιο ρευστούς αντιπροσώπους των κρυπτονομισμάτων, τα spot ETF, συμπιέζοντας ξανά τις εκπτώσεις και αντιστρέφοντας τις εκροές YTD.
5.4 Funds με δυνατότητα staking ή υβριδικά: το επόμενο κύμα προϊόντων;
Η ρυθμιστική δυναμική υποδηλώνει ότι η μεταβίβαση απόδοσης δεν είναι πλέον μακρινό όνειρο. Τον Απρίλιο του 2025 η SEC αναγνώρισε εκκρεμείς τροποποιήσεις για εξαγορές in‑kind και staking στα προτεινόμενα Ethereum ETF των Fidelity και Franklin Templeton, αν και η υπηρεσία δεν έχει ακόμη δώσει έγκριση. Παράλληλες αιτήσεις για Solana και ακόμη και για multi‑asset funds «crypto income» αναφέρονται ρητά σε ανταμοιβές validator. Αν εγκριθούν, αυτά τα υβριδικά θα κατέρριπταν το χάσμα χρησιμότητας μεταξύ της on‑chain ιδιοκτησίας και των ETF, πιθανότατα εγκαινιάζοντας νέο κύκλο κατανομής περιουσιακών στοιχείων, ιδίως από θεσμούς που περιορίζονται σε δομές ’40 Act.
| Καταλύτης | Τρέχουσα κατάσταση (18 Απρ 2025) | Πιθανότητα 12 μηνών | Πιθανές κινήσεις επενδυτών |
|---|---|---|---|
| Επαναφορά στον μέσο όρο της έκπτωσης GBTC/ETHE | –1 % / –8 % | 60 % | Συσσώρευση κάτω από το NAV· αντιστάθμιση με futures |
| Το παραθυράκι wash‑sale παραμένει | Κανένας κανόνας 30 ημερών στα κρυπτονομίσματα | 50 % πιθανότητα κλεισίματος μέχρι το 2026 | Συγκομιδή ζημιών· μετάβαση σε ETF χαμηλής χρέωσης |
| Μειώσεις επιτοκίων από τη Fed | 70 % πιθανότητες μέχρι Ιούλ 2025 | 70 % | Αύξηση της κυκλικής έκθεσης σε κρυπτονομίσματα |
| ETF με δυνατότητα staking | Η SEC εξετάζει τις αιτήσεις | 40 % | Κατανομή σε εκδότες πρώιμης έγκρισης· staking on‑chain στο μεταξύ |
6 Προοπτικές ειδικών και ανάλυση σεναρίων (2025‑2026)
6.1 Βασικό σενάριο: πλάγια ενοποίηση
Οι περισσότεροι στρατηγικοί βλέπουν μια περίοδο ψύξης και όχι κατάρρευση. Σύμφωνα με αυτό το βασικό σενάριο, η αμερικανική νομισματική πολιτική χαλαρώνει μόνο σταδιακά, με μία ή δύο μειώσεις των 25 μονάδων βάσης από τα τέλη του 2025, κρατώντας τις πραγματικές αποδόσεις θετικές αλλά λιγότερο τιμωρητικές. Το Bitcoin και το Ethereum κινούνται μέσα στα ευρύτερα εύρη μετά την έγκριση (BTC US $55 χιλ.–80 χιλ., ETH US $2,7 χιλ.–4 χιλ.). Η συμπίεση χρεώσεων στα κληρονομημένα προϊόντα συνεχίζεται, με την Grayscale να αναγκάζεται κάτω από 1,00 % μέχρι το Q4 αλλά να χάνει ακόμη μέτρια περιουσιακά στοιχεία προς φθηνότερους ομοίους. Οι καθαρές ροές των spot ETF κινούνται κοντά στο μηδέν: ημέρες εισροών και εκροών εναλλάσσονται, αφήνοντας το σύνολο του 2025 περίπου ισορροπημένο μετά την άγρια αιμορραγία του Q1. Οι εκπτώσεις σταθεροποιούνται σε στενό διάδρομο (GBTC –1 % έως –0,5 %· ETHE –6 % έως –4 %), καθώς οι εξουσιοδοτημένοι συμμετέχοντες κάνουν ευκαιριακά arbitrage σε οποιαδήποτε ευρύτερα χάσματα. Το κλίμα της αγοράς παραμένει επιφυλακτικά εποικοδομητικό, περιμένοντας έναν καταλύτη, ρυθμιστική σαφήνεια ή μακροοικονομική χαλάρωση, για να σπάσει το εύρος.
6.2 Ανοδικό σενάριο: ρυθμιστική σαφήνεια + ενσωμάτωση staking + μειώσεις επιτοκίων
Το ανοδικό σενάριο συσσωρεύει τρεις ευνοϊκούς παράγοντες. Πρώτον, το Κογκρέσο επιταχύνει ένα διακομματικό πλαίσιο ψηφιακών περιουσιακών στοιχείων που μειώνει τον κίνδυνο στους κανόνες φύλαξης και δίνει πράσινο φως σε περιορισμένο staking μέσα σε funds ’40 Act. Δεύτερον, η Federal Reserve προωθεί νωρίς τη χαλάρωση, κόβοντας τα επιτόκια πολιτικής κατά 75 μονάδες βάσης πριν από τον Δεκέμβριο 2025 και σηματοδοτώντας ουδετερότητα ισολογισμού. Τέλος, η SEC εγκρίνει τις εξαγορές in‑kind των Ethereum ETF και επιτρέπει στους εκδότες να μεταβιβάζουν τις ανταμοιβές staking. Το κεφάλαιο επιστρέφει κατά κύματα: οι σωρευτικές εισροές των spot ETF ανακάμπτουν κατά US $25 δισ., σβήνοντας όλες τις προηγούμενες εκροές. Η μείωση χρέωσης του GBTC στο 0,25 % τερματίζει εντελώς την έκπτωση, οδηγώντας σε σύντομο premium. Το Bitcoin σημειώνει νέο ιστορικό υψηλό πάνω από US $95 χιλ., με τους όγκους on‑chain να αντανακλώνται σε ρεκόρ μέσου ημερήσιου τζίρου US $9 δισ. στα ETF. Τα θεσμικά μοντέλα, ιδίως τα αμερικανικά συνταξιοδοτικά ταμεία που χρειάζονται δομές ETF, κατανέμουν επιπλέον 0,2 % στα κρυπτονομίσματα σε διαφοροποιημένα χαρτοφυλάκια, θεσμοθετώντας την κατηγορία περιουσιακών στοιχείων.
6.3 Πτωτικό σενάριο: παρατεταμένο risk‑off, σφίξιμο από τη συμπίεση χρεώσεων και περισσότερες εκροές
Η πτωτική ιστορία περιλαμβάνει επίμονο πληθωρισμό και μια Fed που καθυστερεί τις μειώσεις μέχρι το 2026. Τα πραγματικά επιτόκια παραμένουν πάνω από 2 %, το δολάριο ενισχύεται και ο γεωπολιτικός κίνδυνος (π.χ. ένα νέο ενεργειακό σοκ) οδηγεί σε ευρύτερη φυγή από περιουσιακά στοιχεία ρίσκου. Οι πόλεμοι χρεώσεων των ETF εντείνονται: η Bitwise κόβει στο 0,10 %, η Fidelity παρατείνει τις απαλλαγές για ακόμη έναν χρόνο και η Grayscale συνθηκολογεί στο 0,25 % αλλά εξακολουθεί να υστερεί στις ροές. Οι εξουσιοδοτημένοι συμμετέχοντες κάνουν επιθετικές εξαγορές, αποσύροντας ακόμη US $30 δισ. από κεφάλαια Bitcoin και US $4 δισ. από κεφάλαια Ether. Χωρίς σαφή ρυθμιστική διαδρομή, τα ETF με δυνατότητα staking κολλάνε και οι on‑chain εναλλακτικές ρουφούν τη ρευστότητα. Τα GBTC και ETHE εγκαθίστανται σε ευρύτερες εκπτώσεις (–3 % και –10 % αντίστοιχα), ενώ το Bitcoin πέφτει σταδιακά στα US $42 χιλ. και το Ethereum στα US $1,8 χιλ. Υπό αυτή την πίεση, τουλάχιστον ένας μικρός εκδότης κλείνει το προϊόν του λόγω επίμονα μικρών AUM.
| Σενάριο | Βασικοί παράγοντες | Καθαρές ροές ETF στο τέλος του 2025 | Εύρος τιμής BTC | Εύρος τιμής ETH | Έκπτωση GBTC | Πιθανότητα* |
|---|---|---|---|---|---|---|
| Βασικό | Σταδιακές μειώσεις της Fed, συμπίεση χρεώσεων, χωρίς staking | ± US $2 δισ. | 55 χιλ.–80 χιλ. | 2,7 χιλ.–4 χιλ. | –1 % έως –0,5 % | 50 % |
| Ανοδικό | Επιθετική χαλάρωση, έγκριση staking, σαφείς κανονισμοί | + US $25 δισ. | 80 χιλ.–100 χιλ. | 4 χιλ.–6 χιλ. | 0 % έως +1 % | 30 % |
| Πτωτικό | Καμία μείωση επιτοκίων, παγκόσμιο risk‑off, σφοδρός πόλεμος χρεώσεων | – US $30 δισ. | 35 χιλ.–55 χιλ. | 1,8 χιλ.–3 χιλ. | –3 % έως –5 % | 20 % |
7 Σχέδιο δράσης για επενδυτές
7.1 Λίστα ελέγχου due diligence για την αξιολόγηση των Crypto ETF
Πριν τοποθετήσετε νέο κεφάλαιο, ή πριν αποχωρήσετε από ένα ακριβό περιτύλιγμα, εφαρμόστε ένα συστηματικό φίλτρο:
- Συνολικός δείκτης εξόδων (TER) – στόχος ≤ 0,30 % για βασική έκθεση. Κάθε διαφορά 10 bps κοστίζει ≈ 0,6 % σωρευτικής απόδοσης σε ορίζοντα πέντε ετών.
- Μεταβλητότητα premium/discount – ελέγξτε τη μέση απόκλιση 30 ημερών από το NAV· μια στενή ζώνη (< 0,4 %) δείχνει υγιή δραστηριότητα εξουσιοδοτημένων συμμετεχόντων.
- Μετρήσεις ρευστότητας – μέσος ημερήσιος όγκος σε δολάρια ≥ US $50 εκατ. και spread στην οθόνη ≤ 4 bps για αποτελεσματική εκτέλεση.
- Θεματοφύλακας και ασφάλιση – επιβεβαιώστε φύλαξη multi‑sig ή διαχωρισμένη cold storage, καθώς και κάλυψη ασφαλιστηρίου εγκλήματος· τα IBIT και FBTC χρησιμοποιούν Coinbase Custody με ασφάλιση υπερβάλλουσας ζημίας US$200 εκατ.
- Δομή δημιουργίας μεριδίων – οι δημιουργίες/εξαγορές in‑kind μειώνουν τη φορολογική διαρροή· οι διαδικασίες μόνο με μετρητά επιφέρουν slippage συναλλαγών μέσα στο fund.
- Ρυθμιστικός αγωγός – οι εκδότες με εκκρεμείς τροποποιήσεις για staking ή εξαγορές ETH in‑kind δικαιολογούν ένα προοδευτικό premium.
7.2 Έκθεση μέσω ETF έναντι άμεσης φύλαξης έναντι πλατφορμών staking
| Χαρακτηριστικό | Spot‑Crypto ETF | Πορτοφόλι hardware με αυτοφύλαξη | On‑chain staking/Liquid‑staking token |
|---|---|---|---|
| Απόδοση | Καμία (μέχρι να επιτραπεί το staking) | Καμία | 3,5 – 5 % ETH· 2 – 4 % SOL |
| Ρυθμιστική σαφήνεια | Υψηλή (καταχωρισμένο στη SEC) | Μέτρια (αυτοδήλωση) | Χαμηλή προς μέτρια (ανάλογα με τη δικαιοδοσία) |
| Κίνδυνος αντισυμβαλλομένου | Πτώχευση θεματοφύλακα + κίνδυνος εκδότη | Σφάλμα χρήστη/απώλεια hardware | Smart contract και slashing validator |
| Φορολογική πολυπλοκότητα (ΗΠΑ) | 1099‑B, μία γραμμή | Form 8949 για κάθε συναλλαγή | Συνήθες εισόδημα + γεγονότα κεφαλαιακών κερδών |
| Ευκολία χρήσης | Ένα κλικ στον broker | Απαιτεί διαχείριση πορτοφολιού | Απαιτεί εξοικείωση με το DeFi |
Οδηγία: χρησιμοποιήστε τα ETF για έκθεση μέσα σε συνταξιοδοτικούς ή συμβουλευτικούς λογαριασμούς· την αυτοφύλαξη για στρατηγικές μακροπρόθεσμες θέσεις· το on‑chain staking για κεφάλαιο που αναζητά απόδοση και γνωρίζει την τεχνολογία.
7.3 Μέγεθος θέσης, έλεγχοι κινδύνου και παράθυρα αναδιάρθρωσης
- Πλαίσιο Core‑Satellite – περιορίστε τα συνολικά κρυπτονομίσματα στο 2 – 5 % ενός διαφοροποιημένου χαρτοφυλακίου. Κατανείμετε το 70 % αυτού του τμήματος σε Bitcoin ETF χαμηλής χρέωσης (core) και το 30 % σε satellite τοποθετήσεις (staking ETH, liquid‑staking token ή alt‑ETF υψηλότερου beta).
- Προϋπολογισμός μεταβλητότητας – στοχεύστε το risk parity: κατανείμετε ονομαστική αξία κρυπτονομισμάτων έτσι ώστε το ημερήσιο VaR να ισούται με αυτό μιας θέσης 20 % σε μετοχές. Προσαρμόζετε το μέγεθος ανά τρίμηνο με βάση την πραγματοποιημένη μεταβλητότητα.
- Πρόγραμμα αναδιάρθρωσης – η αναδιάρθρωση ανά ημερολογιακό τρίμηνο αποσπά την επαναφορά στον μέσο όρο· ενδοτριμηνιαίες σκανδάλες σε ± 150 bps διεύρυνσης της έκπτωσης NAV μπορούν να δικαιολογήσουν τακτικές συναλλαγές μεταξύ προϊόντων.
- Εργαλεία stop‑loss και αντιστάθμισης – χρησιμοποιήστε micro futures Bitcoin του CME για αντιστάθμιση προς τα κάτω· 1 BTC micro ισούται με 0,01 BTC, επιτρέποντας λεπτομερή κάλυψη έναντι θέσεων ETF χωρίς να πυροδοτούνται επιπλοκές wash‑sale.
7.4 Πίνακες ροών και αλλαγών χρεώσεων προς παρακολούθηση
- CoinShares Weekly Digital‑Asset Fund Flows (δημοσιεύεται τις Δευτέρες) – στιγμιότυπο υψηλής συχνότητας της θεσμικής συμπεριφοράς.
- Farside Investors ETF Dashboard – διαγράμματα δημιουργίας/εξαγοράς και premium σε πραγματικό χρόνο για τα IBIT, GBTC, FBTC, ETHE και άλλα.
- Λειτουργία Bloomberg Terminal <ETF FFLOW> – συγκεντρωτικοί χάρτες θερμότητας ροών μεταξύ χώρων και κυλιόμενα spread NAV.
- Κατατάξεις εκδοτών (SEC EDGAR) – παρακολουθήστε συμπληρώματα S‑1 ή 497K για μειώσεις χρεώσεων και δομικές αλλαγές (π.χ. εκκρεμείς τροποποιήσεις staking).
- Πίνακες On‑Chain Glassnode και Dune Analytics – παρακολουθήστε τις κινήσεις νομισμάτων μετά τις εξαγορές για να εκτιμήσετε την πίεση arbitrage.
| Αρχέτυπο επενδυτή | Στόχος χαρτοφυλακίου | Προτεινόμενα προϊόντα | Βασικοί KPI προς παρακολούθηση | Συχνότητα ενεργειών |
|---|---|---|---|---|
| RIA ευαίσθητος στις χρεώσεις | Παθητική έκθεση BTC μέσα σε IRA | IBIT / FBTC (≤ 0,25 % TER) | Premium/discount· ειδοποιήσεις χρεώσεων | Εξαμηνιαία αναθεώρηση |
| Family Office που κυνηγά απόδοση | Έκθεση ETH συνολικής απόδοσης | Αναμονή για ETF με δυνατότητα staking· στο μεταξύ Lido stETH | APR staking· χρονοδιάγραμμα έγκρισης SEC | Μηνιαία |
| Τακτικό hedge fund | Arbitrage σύλληψης έκπτωσης | Long GBTC, short futures BTC του CME | Έκπτωση > 1 %· spread basis | Συνεχής |
| Ιδιώτης HODLer | Απλό τμήμα κρυπτονομισμάτων «αγόρασε και ξέχνα» | 70 % IBIT, 30 % ETH σε cold wallet | Μετατόπιση χρεώσεων· ασφάλιση φύλαξης | Ετήσια |
| Συνταξιοδοτικό ταμείο δεσμευμένο από συμμόρφωση | Ρευστός αντιπρόσωπος, με βαριά ρύθμιση | Καλάθι ETF μεγάλης κεφαλαιοποίησης (IBIT, FBTC) | Ημερήσια ρευστότητα· AUM ≥ US $10 δισ. | Τριμηνιαία |
8 Συμπέρασμα: αδιέξοδο ή Έκδοση 2.0;
8.1 Τι σημαίνει πραγματικά η σφαγή του 2025
Το πρώτο έτος των κρυπτονομισμάτων υπό τους προβολείς των ETF απέδειξε δύο πράγματα ταυτόχρονα: ο ενθουσιασμός των επενδυτών μπορεί να υλοποιηθεί με ρεκόρ ταχύτητας, και το κεφάλαιο μπορεί να φύγει εξίσου γρήγορα όταν η δομή, οι χρεώσεις και τα μακροοικονομικά συγκρούονται. Η θεαματική αντιστροφή από τα $10 δισ. εισροών τον Ιανουάριο του 2024 σε πολλαπλές εβδομαδιαίες εκροές $500 εκατ.+ το 2025 είναι λιγότερο θανάσιμη ετυμηγορία για την κατηγορία περιουσιακών στοιχείων και περισσότερο ένα stress test της προσαρμογής προϊόντος‑αγοράς. Τα περιτυλίγματα υψηλής τριβής, η μηδενική απόδοση και η ρυθμιστική αβεβαιότητα μετέτρεψαν την εναρκτήρια ομάδα των spot ETF σε βοηθητικές ρόδες, όχι ακόμη τα κομψά ποδήλατα αγώνων που τελικά θέλουν οι θεσμοί.
8.2 Εξελίξεις που ήδη βρίσκονται σε εξέλιξη
Η συμπίεση των χρεώσεων είναι αδυσώπητη και ασύμμετρη: κάθε εκδότης κάτω από 0,30 % εξακολουθεί να προσελκύει σταθερά περιουσιακά στοιχεία, ενώ οτιδήποτε πάνω από 1 % αιμορραγεί. Οι ρυθμιστές έχουν αρχίσει να ασχολούνται με τις εξαγορές in‑kind και τους μηχανισμούς staking. Οι χώροι παραγώγων απορροφούν ρευστότητα που τα ETF δεν έχουν ακόμη ανακτήσει, αλλά αυτό το χάσμα θα μικρύνει αν τα προϊόντα μπορέσουν να προσφέρουν απόδοση και στενότερα spread. Τα μακροοικονομικά αντίρροπα ρεύματα παραμένουν καθοριστικά: μόλις η Federal Reserve σηματοδοτήσει έναν αποφασιστικό κύκλο χαλάρωσης, το κόστος ευκαιρίας του Bitcoin χωρίς απόδοση θα καταρρεύσει, βάζοντας τα καλά σχεδιασμένα ETF ξανά σε pole position για θεσμικές ροές.
8.3 Καθοδηγητικά ερωτήματα πριν πατήσετε «Αγορά»
Τρώνε οι χρεώσεις το alpha σας ταχύτερα απ’ όσο τα halving του Bitcoin δημιουργούν σπανιότητα;
Θα άλλαζε ένα fund με δυνατότητα staking ή υβριδικό το μέγεθος της κατανομής σας;
Πόσο εξαρτάται η θέση σας από τις βραχυπρόθεσμες μειώσεις της Fed, και ποιο είναι το Σχέδιο Β αν η πολιτική παραμείνει σφιχτή;
Είστε έτοιμοι να παρακολουθείτε καθημερινά τις εκπτώσεις NAV, ή ταιριάζει καλύτερα η φύλαξη «στήσε και ξέχνα»;
8.4 Κοιτώντας μπροστά: το playbook της Έκδοσης 2.0
Περιμένετε η επόμενη γενιά crypto ETF να θολώσει τη γραμμή μεταξύ παθητικής έκθεσης και on‑chain συμμετοχής. Υβριδικά μοντέλα που μεταβιβάζουν staking ή βοηθητική απόδοση, δυναμικά προγράμματα χρεώσεων που επιβραβεύουν τους μακροπρόθεσμους κατόχους, και διασυνδεδεμένες εισαγωγές σε Ευρώπη και Ασία θα μπορούσαν να μετατρέψουν την καινοτομία του 2024 σε βασικό στοιχείο χαρτοφυλακίου του 2026. Οι επενδυτές που άντεξαν την πτώση του 2025 μπορεί να βρεθούν νωρίς στην καμπύλη μόλις ξεκινήσει η Έκδοση 2.0, με την προϋπόθεση ότι παραμένουν επιλεκτικοί, προσεκτικοί με τις χρεώσεις και έμπειροι στα μακροοικονομικά.
Τα προϊόντα με μόχλευση μπορούν να προκαλέσουν γρήγορη απώλεια χρημάτων. Στην Ελλάδα ισχύουν όρια μόχλευσης για τα CFD που διατίθενται σε ιδιώτες πελάτες.